Credit Score (CIBIL) Kaise Badhayein? 10 Practical Steps, Galtiyan aur Free Report Check Guide (2026)
Loan lena ho, credit card chahiye ya kabhi-kabhi naya ghar kiraye par lena ho — aajkal ek number baar-baar poocha jaata hai: "Aapka CIBIL score kitna hai?" Accha score hone par loan aasani se aur aksar behtar terms par mil sakta hai, aur kharab score par application reject bhi ho sakti hai.
Achhi baat ye hai ki credit score koi kismat ka khel nahi — ye aapki payment aadaton ka report card hai. Sahi aadatein banaiye, score dheere-dheere sudharta hai. Is guide me hum samjhenge score kya hai, kaise check karein, kyun girta hai aur kaise badhayein.
TL;DR: Credit score 300 se 900 ke beech hota hai — 900 ke jitna paas, utna behtar. Har EMI aur card bill time par bhariye, credit limit ka kam hissa use kariye, ek saath kai loan apply mat kariye, aur saal me kam se kam ek baar apni free credit report check karke galtiyan theek karwaiye.
🔢 Credit Score / CIBIL Score Kya Hota Hai?
Credit score ek 3-digit number hai jo aapki credit history ka summary hai — aapne pehle liye loan aur credit card ka paisa kitni imaandari aur time par chukaya. India me kai credit bureaus (Credit Information Companies) hain, jaise TransUnion CIBIL, Experian, Equifax aur CRIF High Mark. Log aam bolchaal me har score ko "CIBIL score" keh dete hain.
RBI ke niyamon ke mutabik credit score 300 se 900 ke scale par calibrate kiya jata hai (RBI Credit Information Companies Directions). CIBIL ke anusaar score 900 ke jitna paas ho, loan ya card milne ke chances utne behtar hote hain.
🆓 Free Credit Report Kaise Milti Hai?
RBI ke rule ke hisaab se har credit bureau ko aapko saal me ek baar (January–December) ek Free Full Credit Report, score ke saath, dena hota hai — identity verify karne ke baad. Matlab aap har bureau se saal me ek free report le sakte hain.
Steps:
- Bureau ki official website kholiye (jaise cibil.com) — sirf official site use kariye
- Free annual report wala option chuniye
- Naam, PAN, mobile, email jaise details bhariye aur OTP se verify kariye
- Report download kariye aur dhyan se padhiye
Dhyan rahe: apna khud ka score check karne se score nahi girta. Lender jab aapki application ke liye check karta hai (hard enquiry), tab wo record hoti hai.
📉 Score Kyun Girta Hai?
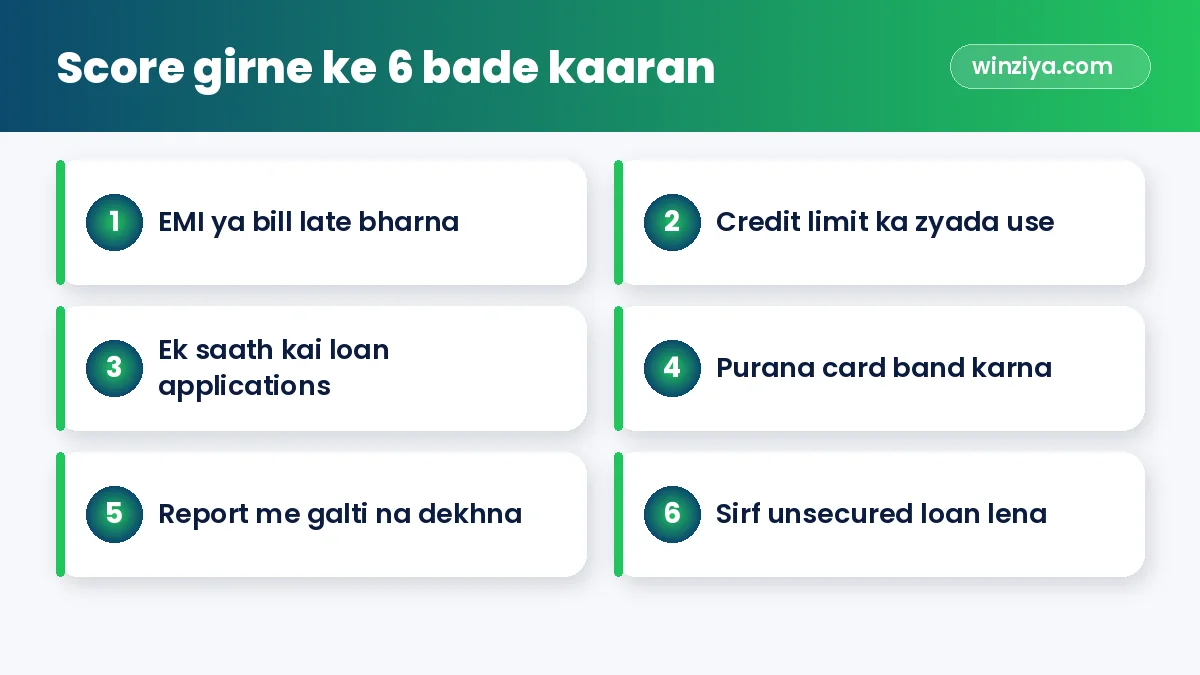
| Kaaran | Kya hota hai |
|---|---|
| EMI / card bill late | Payment history kharab dikhti hai — sabse bada factor |
| Credit limit ka zyada use | Lagta hai aap credit par bahut nirbhar hain |
| Kam time me kai loan applications | Har application ek enquiry banti hai |
| Settlement karna | "Settled" status poora payment na karna dikhata hai |
| Report me galat entry | Kisi aur ka loan ya galat late payment aapke naam par |
| Credit history bilkul na hona | Score ban hi nahi pata |
🚀 Credit Score Badhane ke 10 Practical Steps
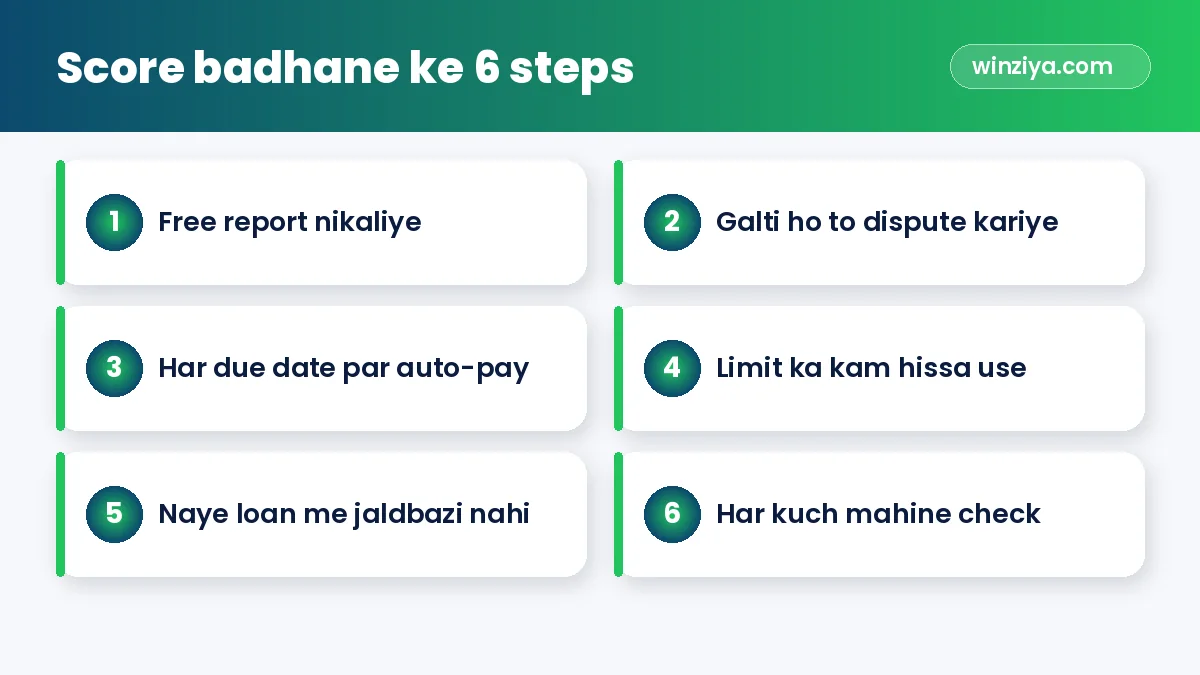
1. Har due date par payment — bina exception
Ye sabse zaroori aadat hai. EMI aur credit card bill ke liye auto-debit / auto-pay laga dijiye aur due date se 2–3 din pehle account me paisa rakhiye.
2. Credit card ka kam hissa use kariye
Agar card ki limit ₹50,000 hai (example) aur aap har mahine ₹45,000 use karte hain, to ye zyada utilisation hai. Koshish kariye ki bill limit ka chhota hissa rahe — bahut se experts kam utilisation ki salah dete hain.
3. Sirf minimum due mat bhariye
Minimum due bharne se late fee to bachti hai, lekin baaki amount par bhaari interest lagta hai aur karz badhta hai. Pura bill bharne ki aadat banaiye.
4. Ek saath kai loan ya card apply na kariye
Har application ke saath lender aapki report check karta hai. Kam time me bahut saari enquiries se lagta hai aap credit ke liye pareshan hain.
5. Purane, achhe card turant band na kariye
Purana card jo aap time par chuka rahe hain, aapki lambi achhi history dikhata hai. Agar annual fee nahi ya kam hai, to use chalu rakhna aksar behtar hota hai.
6. Secured aur unsecured credit ka balance
Sirf personal loans aur cards (unsecured) hi nahi — home ya vehicle loan jaise secured loans ki achhi repayment bhi history mazboot karti hai. Lekin sirf score ke liye loan mat lijiye.
7. Report me galti ho to dispute kariye
Galat late payment, aisa loan jo aapne liya hi nahi, ya band loan "active" dikhe — to bureau ki website par dispute raise kariye aur lender se bhi baat kariye.
8. Settlement se pehle sochiye
Agar loan chukane me dikkat hai, to lender se restructuring ya EMI plan ki baat kariye. "Settled" ka tag lambe time tak report par dikhta hai.
9. Pehli baar credit le rahe hain?
Agar koi history nahi hai, to kuch log FD-backed (secured) credit card se shuruaat karte hain aur chhota kharch karke har mahine pura bill chukate hain. Pehle terms aur fees dhyan se padhiye.
10. Dheeraj rakhiye aur track kariye
Score ek raat me nahi badhta. Achhi aadatein kuch mahino me asar dikhati hain. Har kuch mahine apni report check kariye.
🧾 Example: Aman ka 6-Month Plan (illustrative)
Aman ka score kam tha kyunki do baar card bill late hua tha aur wo limit ka zyada hissa use karta tha (ye ek example hai):
| Mahina | Kya kiya |
|---|---|
| 1 | Free report nikali, ek galat entry ka dispute raise kiya |
| 1 | EMI aur card ke liye auto-pay laga diya |
| 2–3 | Card ka kharch kam kiya, har bill poora bhara |
| 2–6 | Koi naya loan ya card apply nahi kiya |
| 6 | Report dobara check ki — late payment band, utilisation kam |
Natija har insaan ke liye alag hoga, lekin direction yahi hai: time par payment + kam utilisation + kam enquiries.
🙅 Common Myths
- "Apna score check karne se score girta hai" — Galat. Self-check soft enquiry hai.
- "Kabhi loan na lo to score best hoga" — Galat. Bina history ke score ban hi nahi pata.
- "Debit card use karne se score badhta hai" — Nahi, debit card credit nahi hai.
- "Paid company se score turant theek ho jayega" — Sirf genuine galtiyan theek hoti hain; achhi history ka koi shortcut nahi.
✅ Credit Health Checklist
- Is saal ki free credit report nikali?
- Saari EMIs aur card bills auto-pay par hain?
- Card bill limit ke chhote hisse tak seemit hai?
- Pichhle kuch mahino me kai applications to nahi ki?
- Report me koi galat entry to nahi?
- Emergency fund hai, taaki mushkil me EMI miss na ho?
Agar karz ne pehle se ghera hua hai, to hamari guide Karz se bahar kaise niklein zaroor padhiye.
📋 Credit Report Kaise Padhein? (5 hisse)
Report download karne ke baad ye hisse dhyan se dekhiye:
- Personal details: Naam, janam tithi, PAN, address — koi galti ho to theek karwaiye
- Accounts: Saare loans aur cards — kya koi aisa account hai jo aapka nahi?
- Payment history: Har mahine ka status — kahin "late" ya "overdue" to nahi?
- Enquiries: Kis lender ne kab report check ki — kya ye aapki applications se match karti hain?
- Status: Band kiye gaye loans "closed" dikh rahe hain ya abhi bhi "active"?
Agar koi aisa loan dikhe jo aapne kabhi nahi liya, to ye identity misuse ka sanket ho sakta hai — turant bureau aur sambandhit lender ko bataiye.
🧑🎓 Students aur Pehli Naukri Walon ke Liye Tips
- Pehla credit product chhota rakhiye aur use sirf zaroori kharch ke liye use kariye
- Education loan chal raha hai to EMI time par bharna future ke liye mazboot history banata hai
- "Buy now pay later" aur instant loan apps bhi credit hain — inki EMI miss karna bhi report par asar daal sakta hai
- Doston ke liye guarantor banne se pehle sochiye — unki late payment aapki zimmedari ban sakti hai
🎯 Conclusion
Credit score aapki financial imaandari ka mirror hai. Time par payment, samajhdari se card use, kam loan applications aur saal me ek baar report check — bas ye chaar aadatein lambe time me score ko mazboot banati hain. Kisi bhi "instant score badhao" scheme se door rahiye aur sirf official bureau websites use kariye.
📲 Follow Winziya — Roz Nayi Tips Paayein
Website, app aur online business growth ki free tips, real projects ki jhalak aur coding tutorials ke liye Winziya Team ko follow karein. Naye posts sabse pehle yahin aate hain.
- Instagram: website tips, Reels aur hamara kaam
- YouTube: website aur app banane ke tutorials aur Shorts
- LinkedIn: business growth aur professional insights
❓ Aksar Pooche Jaane Wale Sawaal (FAQ)
Accha CIBIL score kitna hota hai?
Score 300 se 900 ke beech hota hai aur 900 ke jitna paas ho utna behtar. Alag lenders alag cut-off rakhte hain, isliye ek fixed number ki guarantee nahi.
Kya free me credit report mil sakti hai?
Haan. RBI ke rule ke mutabik har credit bureau saal (January–December) me ek baar Free Full Credit Report score ke saath deta hai, identity verification ke baad.
Apna score check karne se score girta hai kya?
Nahi. Apna khud ka score check karna soft enquiry hai. Lender ki hard enquiry record hoti hai.
Score badhne me kitna time lagta hai?
Ye aapki history par depend karta hai. Time par payment aur kam utilisation jaise sudhar aam taur par kuch mahino me asar dikhane lagte hain.
Report me galat entry ho to kya karein?
Credit bureau ki official website par dispute raise kariye aur sambandhit bank/lender se bhi contact kariye.
Kya credit card band karne se score badhta hai?
Zaroori nahi. Purana achha card band karne se kabhi-kabhi utilisation badh jaata hai aur history chhoti dikhti hai.
 📚 WINZIYA eBOOKDebt-Free Life: Karz Se Bahar Kaise NikleinIs topic ko aur gehrai se, step-by-step Hinglish me — sirf ₹49. Free sample bhi padh sakte hain.eBook dekhiye →