New vs Old Tax Regime FY 2026-27: Kaunsa Chunein? Slabs, ₹12 Lakh Rebate, Deductions aur Easy Examples (Hinglish Guide)
Har saal April aate hi office me ek hi sawaal goonjta hai — "Bhai, new regime loon ya old?" 🤔 HR form maangta hai, aur hum confuse. Is article me hum FY 2026-27 (1 April 2026 – 31 March 2027) ke liye dono tax regimes ko bilkul aasaan bhasha me samjhenge — slabs, rebate, deductions, examples aur ek simple checklist.
TL;DR: Budget 2026 me income tax slabs nahi badle. New regime me ₹12 lakh tak ki taxable income par Section 87A rebate (max ₹60,000) ke kaaran tax zero ho jaata hai, aur salaried logon ko ₹75,000 standard deduction milta hai — yaani salary ~₹12.75 lakh tak effectively tax-free. Old regime tab fayde ka ho sakta hai jab aapke deductions (80C, 80D, HRA, home loan) kaafi zyada hon.
🧾 Tax Regime Hota Kya Hai?
India me individual taxpayers ke paas tax calculate karne ke do system hain:
- New Tax Regime: Kam tax rates, zyada slabs, lekin zyada tar deductions/exemptions nahi milte. FY 2023-24 se ye default hai.
- Old Tax Regime: Rates zyada, lekin 80C, 80D, HRA, home loan interest jaise bahut se deductions milte hain.
Matlab ek taraf "kam rate, kam jhanjhat", doosri taraf "zyada rate, par deductions se tax bachao". Sahi chunav aapke deductions par depend karta hai.
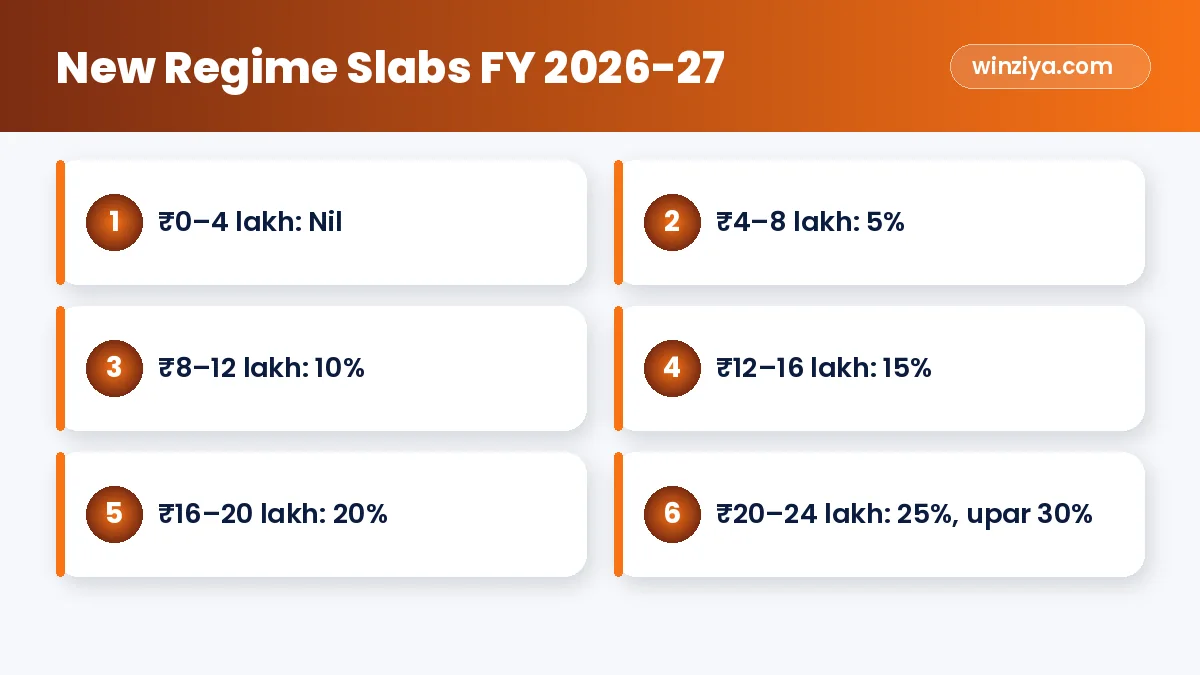
📊 New Tax Regime Slabs FY 2026-27
| Taxable Income | Tax Rate |
|---|---|
| ₹0 – ₹4,00,000 | Nil |
| ₹4,00,001 – ₹8,00,000 | 5% |
| ₹8,00,001 – ₹12,00,000 | 10% |
| ₹12,00,001 – ₹16,00,000 | 15% |
| ₹16,00,001 – ₹20,00,000 | 20% |
| ₹20,00,001 – ₹24,00,000 | 25% |
| ₹24,00,000 se upar | 30% |
Upar se 4% Health & Education Cess lagta hai, aur bahut zyada income par surcharge.
₹12 lakh tak zero tax kaise?
Section 87A ke tahat new regime me resident individual ki taxable income ₹12 lakh tak ho to ₹60,000 tak ka rebate milta hai. ₹12 lakh par slab ke hisaab se tax banta hai: 4–8 lakh par 5% = ₹20,000, 8–12 lakh par 10% = ₹40,000 — total ₹60,000. Rebate se ye poora khatam! 🎉
Salaried logon ko ₹75,000 standard deduction bhi milta hai, isliye ₹12.75 lakh tak ki salary par effectively tax zero.
📊 Old Tax Regime Slabs (60 saal se kam umar)
| Taxable Income | Tax Rate |
|---|---|
| ₹0 – ₹2,50,000 | Nil |
| ₹2,50,001 – ₹5,00,000 | 5% |
| ₹5,00,001 – ₹10,00,000 | 20% |
| ₹10,00,000 se upar | 30% |
Old regime me ₹5 lakh tak taxable income par 87A rebate (max ₹12,500) milta hai, aur salaried ko ₹50,000 standard deduction. Senior citizens (60–80) aur super senior (80+) ke liye basic exemption zyada hota hai.
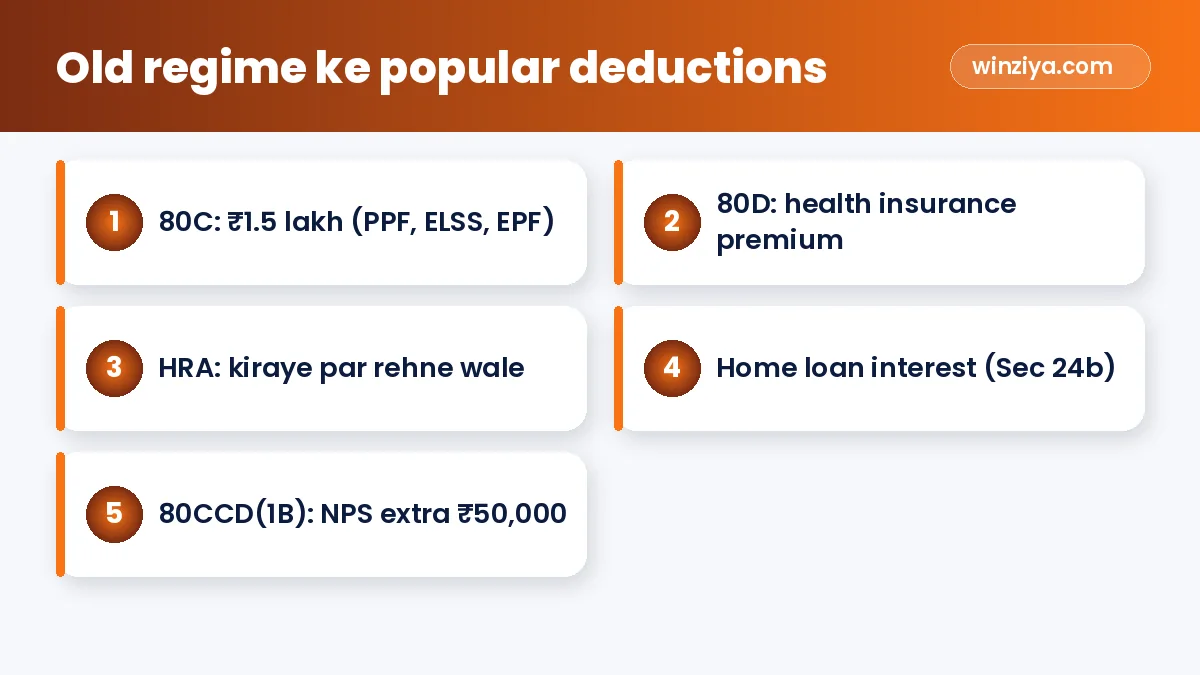
💡 Old Regime ke Popular Deductions
Old regime ka asli fayda deductions me hai. Sabse common:
| Section | Kya hai | Limit (approx) |
|---|---|---|
| 80C | PPF, ELSS, EPF, LIC, tuition fees, home loan principal | ₹1,50,000 |
| 80CCD(1B) | NPS me extra contribution | ₹50,000 |
| 80D | Health insurance premium | Umar ke hisaab se limit |
| 24(b) | Self-occupied home loan interest | ₹2,00,000 |
| HRA | Kiraye par rehne wale salaried | Formula ke hisaab se |
| Standard Deduction | Salaried / pensioners | ₹50,000 |
PPF ke baare me detail chahiye to PPF complete guide, aur NPS ke liye NPS retirement guide padhiye. Health insurance ke baare me Term vs Health Insurance me samjhaya hai.
New regime me kya milta hai?
- Salaried ke liye ₹75,000 standard deduction
- Employer ka NPS contribution (80CCD(2)) — niyam ke anusaar limit
- Kuch specific exemptions
Lekin 80C, 80D, HRA, self-occupied home loan interest jaise deductions new regime me nahi milte.
🧮 Examples: Kaunsa Regime Fayde ka?
Chaliye 3 simple examples dekhte hain (sab salaried, 60 saal se kam, cess ke saath round figures — sirf samajhne ke liye):
Example 1: Riya — ₹10 lakh salary, kam deductions
- New regime: ₹10L − ₹75K = ₹9.25L taxable → ₹12 lakh se kam, rebate → Tax ₹0 ✅
- Old regime: Maan lo sirf ₹50K standard + ₹1.5L 80C → taxable ₹8L → tax ₹72,500 + cess ≈ ₹75,400
- Winner: New regime, saaf taur par.
Example 2: Aman — ₹18 lakh salary, kuch deductions
- New regime: ₹18L − ₹75K = ₹17.25L taxable. Tax: 20K + 40K + 60K (12–16L par 15%) + 25K (16–17.25L par 20%) = ₹1,45,000 + 4% cess ≈ ₹1,50,800
- Old regime: Deductions: ₹50K std + ₹1.5L 80C + ₹25K 80D + ₹50K NPS = ₹2.75L → taxable ₹15.25L → tax = 12,500 + 1,00,000 + 30% of 5.25L (1,57,500) = ₹2,70,000 + cess ≈ ₹2,80,800
- Winner: New regime.
Example 3: Neha — ₹18 lakh salary, home loan + HRA
- Agar uske deductions bahut zyada hon (jaise HRA, home loan interest ₹2L, 80C, 80D, NPS milakar ₹7–8 lakh+), tab old regime competitive ho sakta hai.
🔄 Regime Badal Sakte Hain?
- Salaried (bina business income): Har saal ITR file karte waqt regime chun sakte hain. Employer ko saal ki shuruaat me batana hota hai (TDS ke liye), par ITR me final chunav kar sakte hain.
- Business/profession income wale: Inke liye switch karne ke niyam zyada strict hain — life me limited baar hi badal sakte hain. CA se salah zaroor lein.
ITR ki due date se pehle sahi form aur regime chunna zaroori hai — warna default new regime lag sakta hai.
🧠 Smart Tax Planning Tips (Dono Regime ke Liye)
- Tax bachaane ke liye galat product mat lijiye. Sirf 80C ke liye mehenga insurance plan lena aksar nuksaan ka sauda hota hai.
- Health insurance zaroor lein, chahe tax benefit mile ya na mile.
- Emergency fund pehle, investment baad me — Emergency Fund guide.
- Salary structure samjhein — HRA, NPS (employer), reimbursements.
- Investment proofs time par HR ko dein (old regime me).
- Form 26AS / AIS check karein ITR file karne se pehle.
- Bacha hua tax paisa SIP me lagaiye — SIP guide.
❌ Common Galtiyan
- Bina calculate kiye "sab old regime lete hain" sochna
- 87A rebate ko sab tarah ki income par lagu samajhna
- Standard deduction bhool jaana
- HR ko regime batana bhool jaana — extra TDS kat sakta hai
- Sirf tax ke liye investment karna, goal ke liye nahi
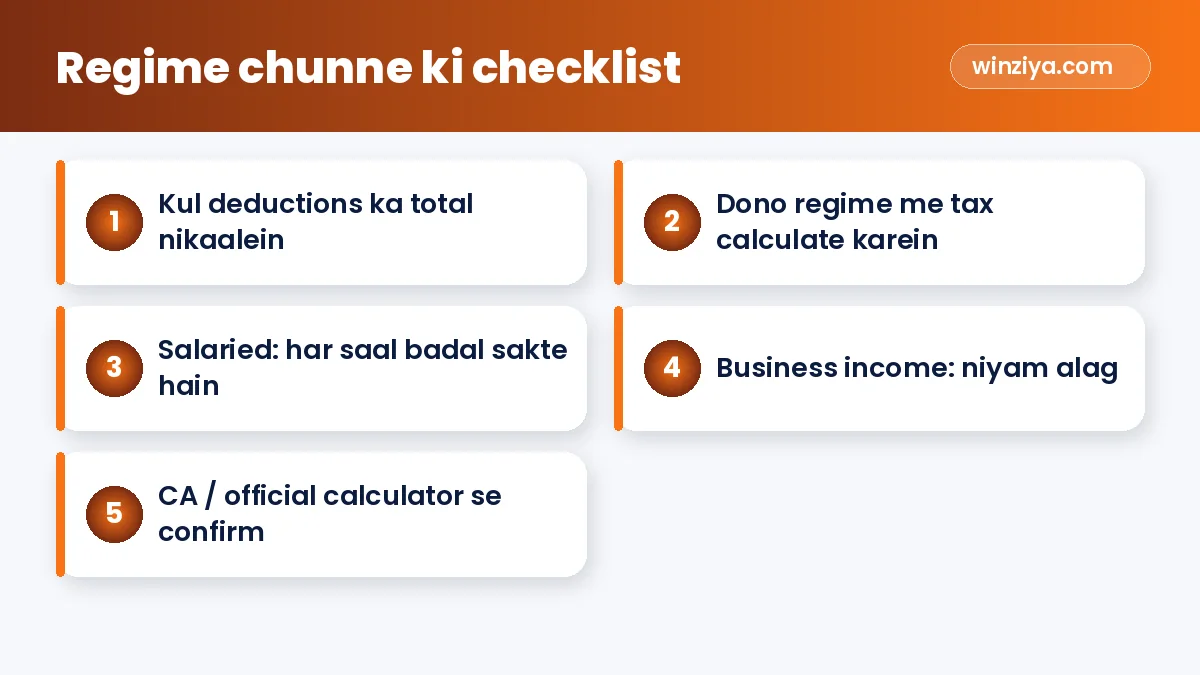
✅ Regime Chunne ki 5-Step Checklist
- Apni kul salary/income likhiye
- Saare possible deductions ka total banaiye (80C, 80D, HRA, home loan, NPS)
- Income Tax Department ke official tax calculator me dono regime me tax nikaliye
- Jisme kam tax, wo chuniye (business income walon ko switching rules dekhne hain)
- Bachat ko apne 50-30-20 budget ke "savings" hisse me lagaiye
Paise ki poori planning — budget, tax, investment — ek jagah step-by-step seekhni ho to neeche wala eBook dekhiye, ya shuruaat ke liye hamara free eBook lijiye. 📚
📲 Follow Winziya — Roz Nayi Tips Paayein
Website, app aur online business growth ki free tips, real projects ki jhalak aur coding tutorials ke liye Winziya Team ko follow karein. Naye posts sabse pehle yahin aate hain.
- Instagram: website tips, Reels aur hamara kaam
- YouTube: website aur app banane ke tutorials aur Shorts
- LinkedIn: business growth aur professional insights
❓ Aksar Pooche Jaane Wale Sawaal (FAQ)
FY 2026-27 me new tax regime ke slabs kya hain?
₹4 lakh tak Nil, ₹4–8 lakh 5%, ₹8–12 lakh 10%, ₹12–16 lakh 15%, ₹16–20 lakh 20%, ₹20–24 lakh 25% aur ₹24 lakh se upar 30%. Budget 2026 me slabs nahi badle.
Kya ₹12 lakh tak income par tax nahi lagta?
New regime me resident individual ki taxable income ₹12 lakh tak hone par Section 87A rebate (max ₹60,000) se tax zero ho jaata hai. Salaried ko ₹75,000 standard deduction bhi milta hai, isliye ~₹12.75 lakh salary tak tax zero. Special rate wali income par rebate lagu nahi hota.
Old regime kab better hota hai?
Jab aapke deductions — 80C, 80D, HRA, home loan interest, NPS — milakar kaafi bade hon. Dono regime me calculate karke hi faisla karein.
Kya salaried har saal regime badal sakte hain?
Haan, bina business income wale salaried taxpayers har saal ITR file karte waqt regime chun sakte hain. Business income walon ke liye switching ke niyam strict hain.
New regime me 80C ka fayda milta hai?
Nahi, new regime me 80C, 80D, HRA jaise zyada tar deductions nahi milte. Standard deduction ₹75,000 aur employer NPS contribution jaise kuch benefits milte hain.
Kya Income-tax Act 2025 se slabs badal gaye?
Income-tax Act, 2025 1 April 2026 se lagu hai, lekin Budget 2026 me individual taxpayers ke slabs aur rates me koi badlav nahi kiya gaya.
 📚 WINZIYA eBOOKPersonal Finance for BeginnersIs topic ko aur gehrai se, step-by-step Hinglish me — sirf ₹99. Free sample bhi padh sakte hain.eBook dekhiye →