NPS Kya Hai? Retirement Planning ki Beginner Guide 2026 — Tier 1 vs Tier 2, Tax Benefit, Naye Exit Rules (80% Lump Sum)
25 ki umar me retirement ki baat karna ajeeb lagta hai, na? 😅 "Abhi to zindagi shuru hui hai!" Lekin sach ye hai ki retirement ke liye jitni jaldi shuru karein, utna kam paisa lagta hai — kyunki compounding ko time chahiye. Aur private job ya business walon ke liye government pension jaisi koi automatic suvidha nahi hoti.
Yahin kaam aata hai NPS — National Pension System. 👴 Is guide me hum samjhenge ki NPS kya hai, Tier 1 aur Tier 2 me fark, tax benefit, PFRDA ke naye exit rules, aur apne retirement ka plan kaise banayein.
TL;DR: NPS ek government-regulated (PFRDA), kam kharche wali, market-linked retirement scheme hai. Old tax regime me 80C ke upar ₹50,000 ka extra deduction (80CCD(1B)) milta hai. PFRDA ke December 2025 ke amendment ke baad non-government subscribers (All Citizen/Corporate) normal exit par 80% tak lump sum le sakte hain aur kam se kam 20% se pension (annuity) kharidni hoti hai.
🤔 NPS Kya Hai?
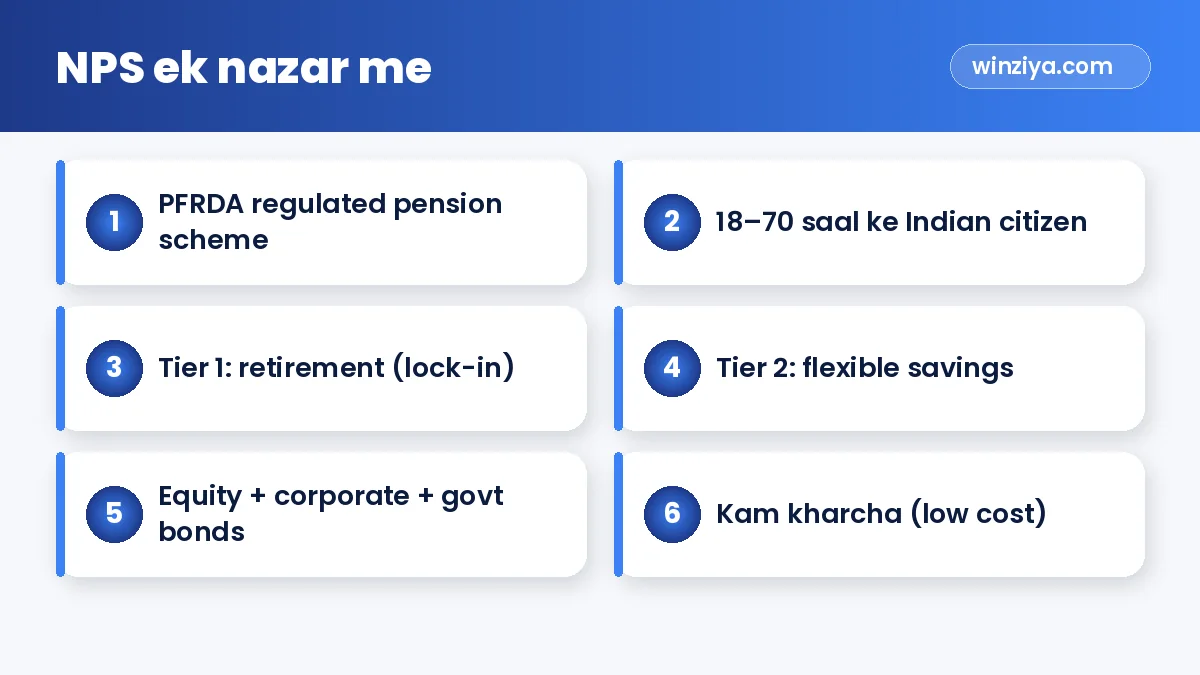
NPS ek pension scheme hai jisme aap kaam ke saalon me regular paisa jama karte hain. Ye paisa professional pension fund managers equity (shares), corporate bonds aur government securities me lagate hain. Retirement par jama raashi (corpus) ka ek hissa aap ek saath le sakte hain aur baaki se annuity (monthly pension) milti hai.
Kaun join kar sakta hai?
- 18 se 70 saal ke Indian citizens (resident aur NRI — niyamon ke anusaar)
- Salaried (corporate model ke through bhi) aur self-employed dono
- Bachchon ke liye NPS Vatsalya naam ka alag option bhi launch hua hai, jo parents chala sakte hain
Kyon khaas hai?
- Regulated: PFRDA (Pension Fund Regulatory and Development Authority) ki nigraani
- Low cost: Fund management charges aam taur par kaafi kam
- Choice: Fund manager aur asset mix khud chun sakte hain
- Portable: Job badle ya shehar, account wahi (PRAN number)
🧩 Tier 1 vs Tier 2 — Fark Samjhiye
| Point | Tier 1 | Tier 2 |
|---|---|---|
| Purpose | Retirement savings | Flexible savings/investment |
| Zaroori? | Haan, pehle ye kholna hota hai | Optional (Tier 1 ke saath) |
| Withdrawal | Restricted (exit rules ke anusaar) | Zyada flexible |
| Tax benefit | 80CCD (old regime), employer contribution | Aam taur par nahi (kuch govt employees ke exception) |
| Best for | Long-term retirement corpus | Extra savings bina lock-in |
📈 Paisa Kahan Lagta Hai? Active vs Auto Choice
NPS me aam taur par 4 asset classes hoti hain: E (equity), C (corporate bonds), G (government securities) aur A (alternative, limited). Do tareeke se choose kar sakte hain:
Auto Choice (lifecycle)
Umar ke hisaab se allocation apne aap badalta hai — jawaani me zyada equity, umar badhne par kam. Beginners ke liye aasaan.
Active Choice
Aap khud tay karte hain ki kitna E, C, G me jaaye (equity par umar ke hisaab se upper limit lagti hai).
Equity hissa market-linked hai — short term me upar-neeche hoga, lekin lambi avadhi me growth ka main source wahi hai. Equity aur SIP ka concept SIP kya hai guide me aasaan bhasha me samjhaya hai.
💸 NPS ke Tax Benefits
| Section | Kya | Kis regime me |
|---|---|---|
| 80CCD(1) | Apna contribution, 80C ki ₹1.5 lakh limit ke andar | Old regime |
| 80CCD(1B) | Extra ₹50,000 (80C ke upar) | Old regime |
| 80CCD(2) | Employer ka contribution (salary ke % tak limit) | Old aur New dono |
Matlab old regime me NPS se total ₹2 lakh tak (80C + 80CCD(1B)) deduction possible hai. New regime me apne contribution par deduction nahi, lekin employer contribution wala benefit milta hai — agar aapki company NPS offer karti hai to HR se zaroor poochiye.
Kaunsa regime aapke liye sahi hai — ye hamari New vs Old Tax Regime FY 2026-27 guide me examples ke saath hai. Exit par lump sum aur annuity income ke tax treatment ke liye current niyam CA ya incometaxindia.gov.in se confirm karein.
🚪 NPS se Paisa Kab aur Kitna Milta Hai? (Naye Rules)
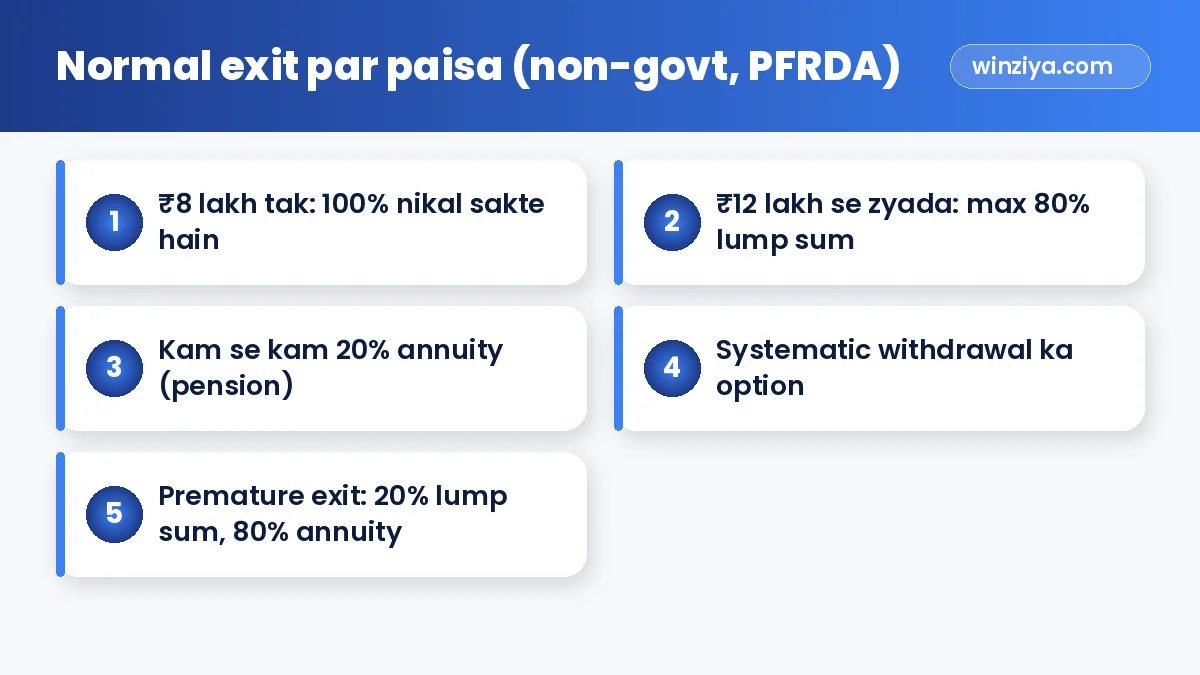
PFRDA ne December 2025 me exit rules me bade badlav kiye. Non-government subscribers (All Citizen Model aur Corporate Sector) ke liye normal exit (60 saal, retirement, ya 15 saal ki subscription ke baad) par:
| Corpus (Accumulated Pension Wealth) | Kya option hai |
|---|---|
| ₹8 lakh tak | Poora 100% lump sum ya periodic payouts le sakte hain |
| ₹8 – ₹12 lakh | Max ₹6 lakh lump sum aur baaki se annuity/periodic option, ya 80/20 wala option |
| ₹12 lakh se zyada | Max 80% lump sum/systematic withdrawal, kam se kam 20% se annuity |
Premature exit (upar wali sharton se pehle): aam taur par 20% lump sum aur 80% annuity, chhote corpus par alag niyam.
Saath hi, non-government subscribers 85 saal tak NPS me bane reh sakte hain aur systematic withdrawal jaise options bhi mil gaye hain. Government sector subscribers ke liye niyam alag hain.
📝 NPS Account Kaise Kholein?
- Online: eNPS portal (CRA websites) par Aadhaar/PAN se — kuch minute me
- Bank/POP: Kai banks aur Points of Presence (POP) se
- Employer ke through: Corporate NPS
- PRAN (Permanent Retirement Account Number) milega
- Fund manager aur Auto/Active choice chunein
- Nominee add karein aur monthly auto-debit set karein
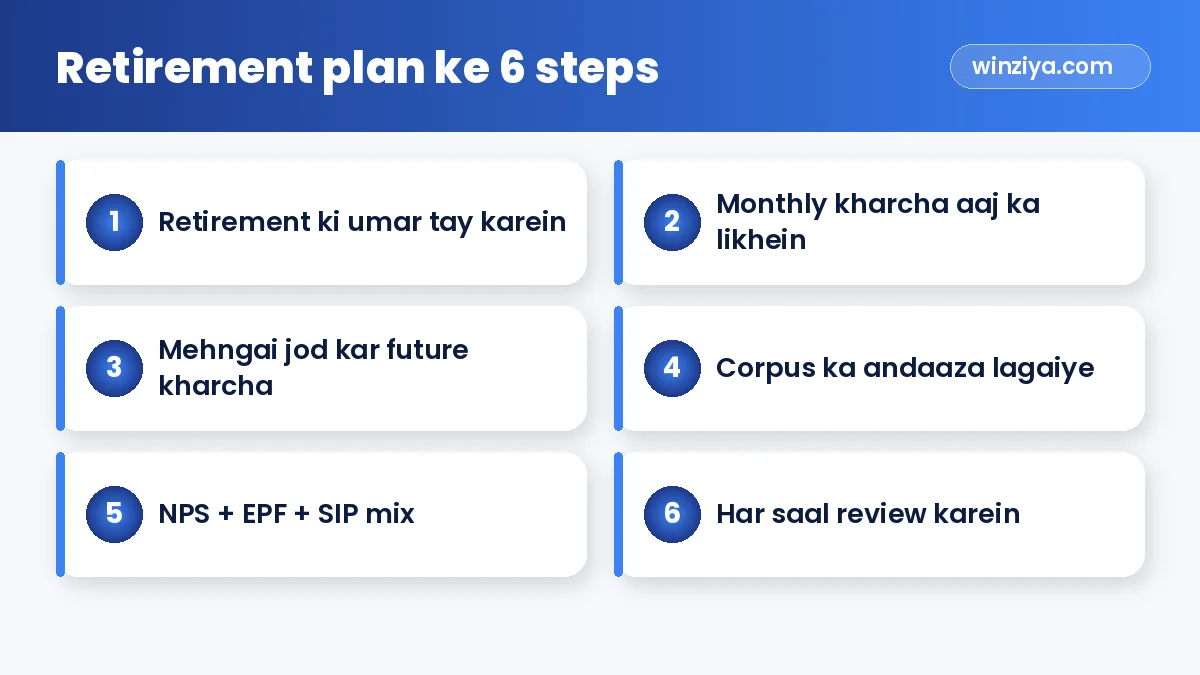
🧮 Retirement ke Liye Kitna Paisa Chahiye? (Simple Tareeka)
Koi magic number nahi hai, lekin ye 5 steps madad karenge:
- Retirement ki umar tay karein — 55, 60?
- Aaj ka monthly kharcha likhein — jaise ₹30,000
- Mehngai jodiye — 25–30 saal me ye kharcha kai guna ho jaayega. Mehngai ka asar samajhne ke liye hamara article India inflation aur ghar ka budget dekhiye.
- Corpus ka andaaza — future monthly kharcha × 12 × retirement ke anumaanit saal (simple approach), ya kisi retirement calculator ka use
- Monthly investment nikaliye — hamare free SIP Calculator se dekhiye ki kitni monthly bachat se aap target ke kareeb pahunchenge (alag-alag return assumption ke saath)
Ek mix banaiye
Akela NPS kaafi nahi bhi ho sakta. Bahut log ye combination rakhte hain:
- EPF (salaried ke liye automatic)
- NPS (tax benefit + discipline)
- Equity SIP (flexibility + growth)
- PPF (safe, tax-free) — PPF guide
- Aur sabse pehle term + health insurance — guide yahan
⚖️ NPS ke Fayde aur Kamiyan
✅ Fayde
- Bahut kam cost
- Regulated aur transparent
- Old regime me extra ₹50,000 deduction
- Retirement tak discipline (paisa beech me kharch nahi hota)
- Naye rules me zyada flexibility
❌ Kamiyan
- Lock-in — Tier 1 ka paisa zaroorat par turant nahi milta
- Kam se kam 20% annuity me jaata hai, aur annuity income par tax lag sakta hai
- Equity hissa market risk ke saath
- Equity allocation par upper limit
❌ Common Galtiyan
- "Retirement baad me dekhenge" — sabse mehngi galti
- Sirf tax bachane ke liye join karna, phir contribution band kar dena
- Hamesha 100% safe (G/C) choose karna jab umar kam ho
- Nominee update na karna
- Saal me ek baar bhi statement na dekhna
✅ Aaj se Shuru Karne ki Checklist
- Apne 50-30-20 budget me retirement ke liye monthly amount tay karein
- Emergency fund aur insurance pehle
- eNPS par Tier 1 account kholein
- Auto choice (beginner) ya Active choice (samajh ho to)
- Auto-debit + nominee
- Har saal contribution thoda badhaiye (salary badhne ke saath)
Zero se financial freedom tak ka poora roadmap chahiye to neeche wala eBook dekhiye, ya shuruaat ke liye hamara free eBook download kijiye. 📚
📲 Follow Winziya — Roz Nayi Tips Paayein
Website, app aur online business growth ki free tips, real projects ki jhalak aur coding tutorials ke liye Winziya Team ko follow karein. Naye posts sabse pehle yahin aate hain.
- Instagram: website tips, Reels aur hamara kaam
- YouTube: website aur app banane ke tutorials aur Shorts
- LinkedIn: business growth aur professional insights
❓ Aksar Pooche Jaane Wale Sawaal (FAQ)
NPS me kitna tax benefit milta hai?
Old tax regime me apna contribution 80C ki ₹1.5 lakh limit ke andar aur 80CCD(1B) me extra ₹50,000 deduction milta hai. Employer contribution par 80CCD(2) ka benefit old aur new dono regime me milta hai, niyam ki limit ke andar.
NPS se retirement par kitna paisa ek saath milta hai?
PFRDA ke December 2025 ke naye niyamon ke anusaar non-government subscribers ke corpus ₹12 lakh se zyada hone par max 80% lump sum/systematic withdrawal aur kam se kam 20% annuity. ₹8 lakh tak poora nikal sakte hain. Latest niyam pfrda.org.in par check karein.
Tier 1 aur Tier 2 me kya fark hai?
Tier 1 retirement account hai jisme withdrawal restricted hai aur tax benefit milta hai. Tier 2 optional, flexible savings account hai jisme aam taur par tax benefit nahi milta.
Kya NPS safe hai?
NPS PFRDA regulated hai aur professional fund managers chalate hain, lekin equity hissa market-linked hai isliye return guaranteed nahi hai. Lambi avadhi ke liye diversification ke saath use karein.
NPS kaun khol sakta hai?
18 se 70 saal ke Indian citizens niyamon ke anusaar NPS account khol sakte hain — salaried, self-employed, freelancers sab.
Kya NPS akela retirement ke liye kaafi hai?
Zaroori nahi. Bahut log NPS ke saath EPF, PPF aur equity SIP ka mix rakhte hain, aur pehle insurance va emergency fund banate hain.
 📚 WINZIYA eBOOKFinancial Freedom: Zero Se ShuruaatIs topic ko aur gehrai se, step-by-step Hinglish me — sirf ₹149. Free sample bhi padh sakte hain.eBook dekhiye →