SIP vs FD vs RD — Kaunsa Better Hai? Risk, Return, Liquidity aur Tax ka Simple Comparison (2026 Guide)
"Paisa kahan lagaun — SIP me, FD me ya RD me?" Ye sawaal lagbhag har naukri karne wale, student aur chhote business owner ke mann me aata hai. Ghar me bade log kehte hain "FD sabse safe hai", dost kehta hai "SIP se ameer banoge", aur bank wale RD ki salah dete hain. Sach ye hai ki teeno alag kaam ke liye bane hain. Galat jagah sahi product bhi nuksaan karwa deta hai.
Is guide me hum bina jargon ke samjhenge ki SIP, FD aur RD kya hain, inme risk, return, liquidity aur tax ka kya fark hai, aur aapke goal ke hisaab se kaunsa option sahi baith sakta hai.
TL;DR (jaldi me padhne walon ke liye): FD aur RD me return pehle se tay hota hai aur risk kam hota hai — chhote aur pakke goals (1–3 saal) ke liye theek. SIP mutual fund me hota hai, return market par depend karta hai aur risk zyada hai — lekin lambe goals (5+ saal) ke liye log ise chunte hain. Pehle emergency fund, phir goal ke hisaab se mix.
🤔 SIP, FD aur RD — Teeno Hain Kya?
FD (Fixed Deposit)
FD me aap ek saath ek amount bank (ya post office / NBFC) me ek fixed time ke liye rakhte hain. Bank pehle hi interest rate bata deta hai, aur maturity par aapko principal + interest milta hai. Rate bank, time period aur aapki age (senior citizen) ke hisaab se badalta hai, isliye hamesha apne bank ki official website par current rate dekhiye.
RD (Recurring Deposit)
RD me aap har mahine ek fixed amount jama karte hain — jaise ₹1,000 ya ₹2,000 — tay mahino tak. Interest rate account kholte waqt tay ho jata hai. Ye un logon ke liye accha hai jinke paas ek saath bada amount nahi, par har mahine thoda bacha sakte hain.
SIP (Systematic Investment Plan)
SIP koi alag product nahi, balki mutual fund me har mahine (ya hafte) fixed amount invest karne ka tareeka hai. Paisa equity, debt ya hybrid fund me jaata hai, aur return market ke upar-neeche hone par depend karta hai. Isme koi guaranteed return nahi hota. AMFI aur SEBI dono baar-baar yaad dilate hain ki mutual fund investments market risk ke adheen hain.
📊 Side-by-Side Comparison Table
| Point | FD | RD | SIP (Mutual Fund) |
|---|---|---|---|
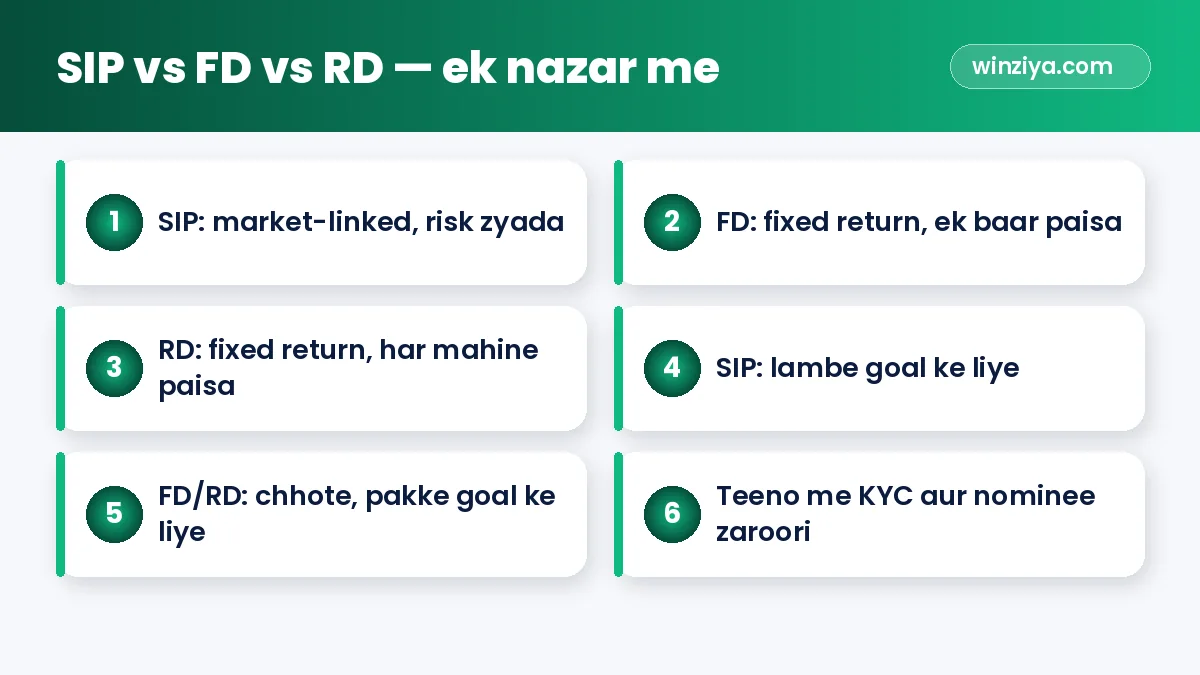
| Paisa kaise lagta hai | Ek saath | Har mahine fixed | Har mahine/hafte fixed |
| Return | Pehle se tay | Pehle se tay | Market par depend, tay nahi |
| Risk | Kam | Kam | Fund type ke hisaab se kam se zyada |
| Kis goal ke liye | 1–3 saal ke pakke goal | Chhote goal, aadat banana | 5+ saal ke lambe goal |
| Beech me nikalna | Ho sakta hai, penalty lag sakti hai | Ho sakta hai, penalty lag sakti hai | Zyadatar funds me ho sakta hai, exit load lag sakta hai |
| Kahan se | Bank / post office | Bank / post office | AMC, registered distributor ya platform |
🛡️ Safety ki Baat — Kitna Surakshit Hai?
Bank FD/RD: Bank deposits par DICGC (RBI ki subsidiary) ka deposit insurance hota hai — har depositor ke liye har bank me principal + interest milakar ₹5 lakh tak (DICGC FAQ). Ek hi bank ki alag-alag branches ka paisa jodkar gina jata hai. Isliye bahut bada amount ho to log alag banks me baant dete hain.
SIP/Mutual fund: Yahan koi insurance ya guarantee nahi hoti. Mutual funds SEBI ke regulation me chalte hain, aur aapka paisa fund ke portfolio me hota hai — iski value market ke saath ghatti-badhti hai. Isliye SIP ko "safe FD jaisa" samajhna sabse badi galti hai.
🧮 Ek Simple Example (sirf samjhane ke liye)
Maan lijiye Riya har mahine ₹2,000 bacha sakti hai (ye ek example hai, asli rates nahi):
- RD me: 3 saal tak ₹2,000 har mahine = ₹72,000 jama. Maturity par bank ke tay rate ke hisaab se interest juda hua amount milega — ye pehle se pata hota hai.
- SIP me: 3 saal tak ₹2,000 har mahine = ₹72,000 invest. Market acchi rahi to value zyada ho sakti hai, kharab rahi to ₹72,000 se kam bhi ho sakti hai.
Isliye agar Riya ko 3 saal baad scooty ke liye pakka paisa chahiye, to RD zyada samajhdari hai. Agar wo 15 saal baad retirement corpus soch rahi hai aur beech ke utaar-chadhav seh sakti hai, to SIP ek option ho sakta hai.
🎯 Goal ke Hisaab se Kaunsa Chunein?
| Aapka goal | Time | Zyada suitable |
|---|---|---|
| Emergency fund | Kabhi bhi zaroorat | Savings account / sweep FD |
| Phone, bike, course fees | 1–3 saal | FD ya RD |
| Shaadi, ghar ka down payment | 3–5 saal | FD/RD + kuch debt/hybrid fund (research ke baad) |
| Bachchon ki padhai, retirement | 7+ saal | SIP (equity/hybrid) ke saath diversification |
Ye ek general framework hai, investment advice nahi. Aapki income, zimmedariyan aur risk sehne ki kshamta alag ho sakti hai.
💸 Tax ka Basic Samajh
- FD/RD interest aapki income me judta hai aur aapke tax slab ke hisaab se tax lagta hai. Bank kuch cases me TDS bhi kaat sakta hai.
- Mutual fund (SIP) par tax tab lagta hai jab aap units bechte hain (capital gains). Equity aur debt funds ke rules alag hain aur budget me badalte rehte hain.
Tax rules har saal badal sakte hain, isliye hamesha Income Tax Department ki website ya kisi CA se current rule confirm kariye.
⚡ Liquidity — Zaroorat Pade to Paisa Kitni Jaldi?
- FD: Premature withdrawal zyadatar ho jata hai, par bank interest kam kar sakta hai ya penalty laga sakta hai.
- RD: Beech me band karne par bhi penalty ya kam interest lag sakta hai.
- SIP: Open-ended funds me units kabhi bhi redeem kar sakte hain (paisa kuch working days me aata hai), lekin kuch funds me ek tay time se pehle nikalne par exit load lagta hai. ELSS jaise tax-saving funds me lock-in hota hai.
❌ Common Galtiyan Jo Log Karte Hain
- Emergency fund ke bina SIP shuru karna — phir market girne par zaroorat padi to loss me bechna padta hai
- SIP ko FD jaisa guaranteed samajhna — return tay nahi hota
- Chhote goal ke liye equity SIP — 1 saal me market neeche ho sakti hai
- Saara paisa ek hi bank FD me — ₹5 lakh insurance limit ka dhyan nahi rakhna
- Market girte hi SIP band kar dena — lambe goal me ye aksar nuksaan karta hai
- Nominee add na karna — FD, RD aur mutual fund teeno me nominee zaroor bhariye
✅ Beginner Checklist
- 3–6 mahine ke kharch ka emergency fund ready hai?
- Har goal ka amount aur time likha hua hai?
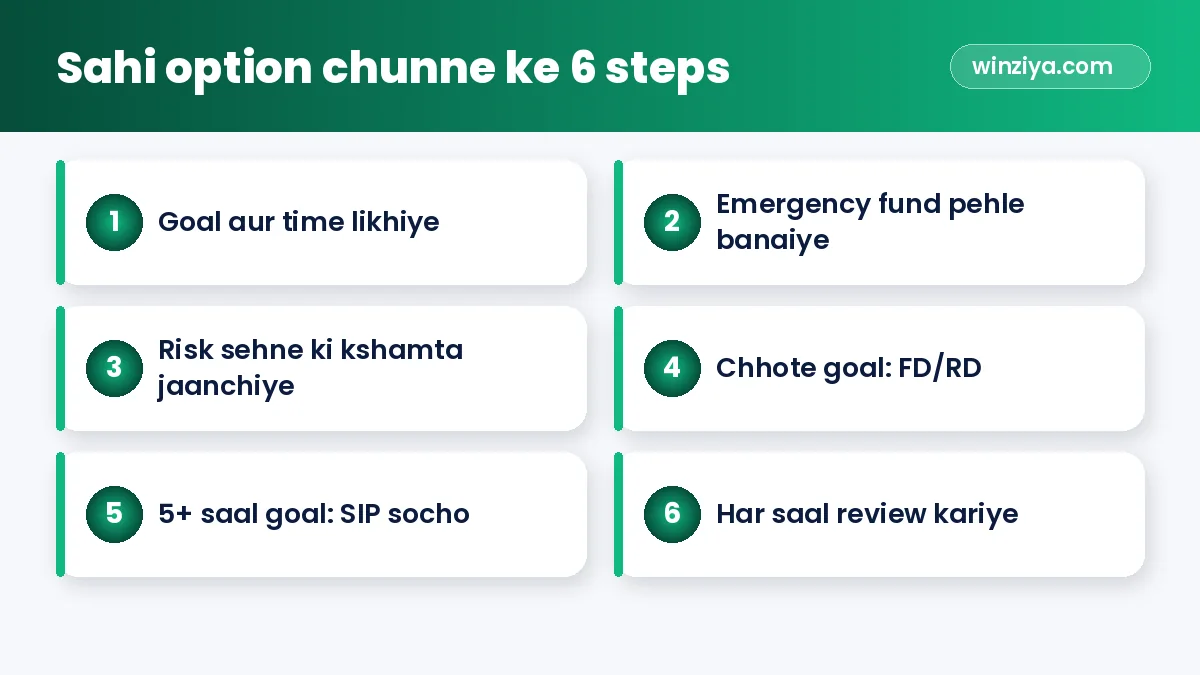
- Chhote goal ke liye FD/RD, lambe goal ke liye SIP soch rahe hain?
- KYC complete aur nominee add hai?
- Fund chunne se pehle uska type, risk aur expense ratio padha?
- Saal me ek baar portfolio review ka reminder lagaya?
Agar aap SIP ko aur detail me samajhna chahte hain, to hamara SIP kya hai — beginners guide bhi padhiye.
🗂️ Ek Practical Mix Kaisa Dikh Sakta Hai? (example)
Maan lijiye Karan har mahine ₹10,000 bacha pata hai (ye sirf samjhane ke liye example hai, salah nahi):
| Hissa | Kahan | Kyun |
|---|---|---|
| Pehle kuch mahine | Savings / sweep FD | Emergency fund poora karna |
| Uske baad ek hissa | RD | 2 saal baad laptop ka pakka goal |
| Baaki hissa | SIP (diversified fund) | 10+ saal ka lamba goal |
Jaise-jaise income badhe aur goals badlein, mix bhi badalta hai. Har saal ek baar dekhiye ki kaunsa goal paas aa gaya hai — jo goal 1–2 saal door reh gaya ho, uska paisa dheere-dheere kam risk wale option me shift karna bahut log samajhdari maante hain.
🎯 Conclusion: "Better" Nahi, "Sahi Kaam ke Liye Sahi Tool"
SIP, FD aur RD me koi ek sabse best nahi hai. FD aur RD stability dete hain, SIP lambe time me growth ka mauka deta hai lekin risk ke saath. Smart tareeka ye hai ki pehle emergency fund banaiye, phir har goal ke time aur zaroorat ke hisaab se teeno ka sahi mix rakhiye — aur zaroorat ho to SEBI-registered advisor se salah lijiye.
📲 Follow Winziya — Roz Nayi Tips Paayein
Website, app aur online business growth ki free tips, real projects ki jhalak aur coding tutorials ke liye Winziya Team ko follow karein. Naye posts sabse pehle yahin aate hain.
- Instagram: website tips, Reels aur hamara kaam
- YouTube: website aur app banane ke tutorials aur Shorts
- LinkedIn: business growth aur professional insights
❓ Aksar Pooche Jaane Wale Sawaal (FAQ)
Kya SIP FD se zyada safe hai?
Nahi. Bank FD me return pehle se tay hota hai aur DICGC insurance ₹5 lakh tak milta hai, jabki SIP mutual fund me hota hai jiska return market par depend karta hai aur koi guarantee nahi hoti.
1 saal ke goal ke liye SIP kare ya FD?
Bahut chhote goal (1–2 saal) ke liye log aam taur par FD ya RD chunte hain, kyunki itne kam time me equity market neeche bhi ho sakti hai. Apni situation ke hisaab se faisla karein.
RD aur SIP me kya fark hai?
Dono me har mahine paisa jata hai, lekin RD bank me fixed interest par chalta hai, jabki SIP mutual fund units kharidta hai jinki value market ke saath badalti hai.
Kya main SIP beech me band kar sakta hoon?
Haan, zyadatar SIP kabhi bhi rok sakte hain aur open-ended funds ke units redeem kar sakte hain. Kuch funds me exit load lagta hai aur ELSS me lock-in hota hai.
FD par tax lagta hai kya?
Haan, FD aur RD ka interest aapki income me judta hai aur slab ke hisaab se tax lagta hai. Current rules incometax.gov.in par check karein.
Kitne paise se SIP shuru kar sakte hain?
Bahut se mutual funds chhote amount se SIP allow karte hain, lekin minimum amount scheme ke hisaab se alag hota hai. Scheme ki official details dekhiye.
 📚 WINZIYA eBOOKSIP Investment GuideIs topic ko aur gehrai se, step-by-step Hinglish me — sirf ₹99. Free sample bhi padh sakte hain.eBook dekhiye →