Term Insurance vs Health Insurance — Dono me Kya Fark Hai aur Kaunsa Pehle Lein? Beginner Guide (2026)
Bahut se log insurance ko "paisa doobne wali cheez" samajhte hain — "kuch hua hi nahi to paisa waapas kyun nahi mila?" Lekin insurance ka kaam return dena nahi, balki mushkil waqt me parivar ko financial jhatke se bachana hai. Aur yahin sabse zyada confusion hota hai: term insurance aur health insurance me kya fark hai? Kya ek hi kaafi hai?
Is guide me hum dono ko simple tareeke se samjhenge, aur dekhenge ki kisko kab, kitna aur kaise lena chahiye.
TL;DR: Term insurance aapke na rehne par aapke parivar ko ek tay amount deta hai — ye un logon ke liye zaroori hai jinki income par koi nirbhar hai. Health insurance hospital aur ilaaj ke bade kharch me madad karta hai — ye lagbhag har kisi ke liye zaroori hai. Dono alag kaam karte hain; ek doosre ki jagah nahi le sakte.
🧑👩👧 Term Insurance Kya Hai?
Term insurance ek pure life cover hai. Aap ek tay time (term) ke liye premium bharte hain. Agar is time ke andar policyholder ki death ho jaaye, to nominee ko sum assured milta hai. Agar term poora ho jaaye aur kuch na ho, to aam taur par koi paisa waapas nahi milta (kuch "return of premium" variants hote hain, jo mehenge hote hain).
Iska maqsad simple hai: agar ghar kamane wala na rahe, to parivar ka kharch, bachchon ki padhai aur loan chukane ke liye paisa ho.
🏥 Health Insurance Kya Hai?
Health insurance hospital me bharti hone, surgery, ilaaj aur kuch related kharch me madad karta hai — policy ke terms ke hisaab se. Network hospital me cashless treatment ho sakta hai, ya aap pehle bharke baad me reimbursement claim kar sakte hain.
Aaj ilaaj ka kharch achanak bahut bada ho sakta hai, isliye health insurance savings ko ek hi bimari me khatam hone se bachata hai.
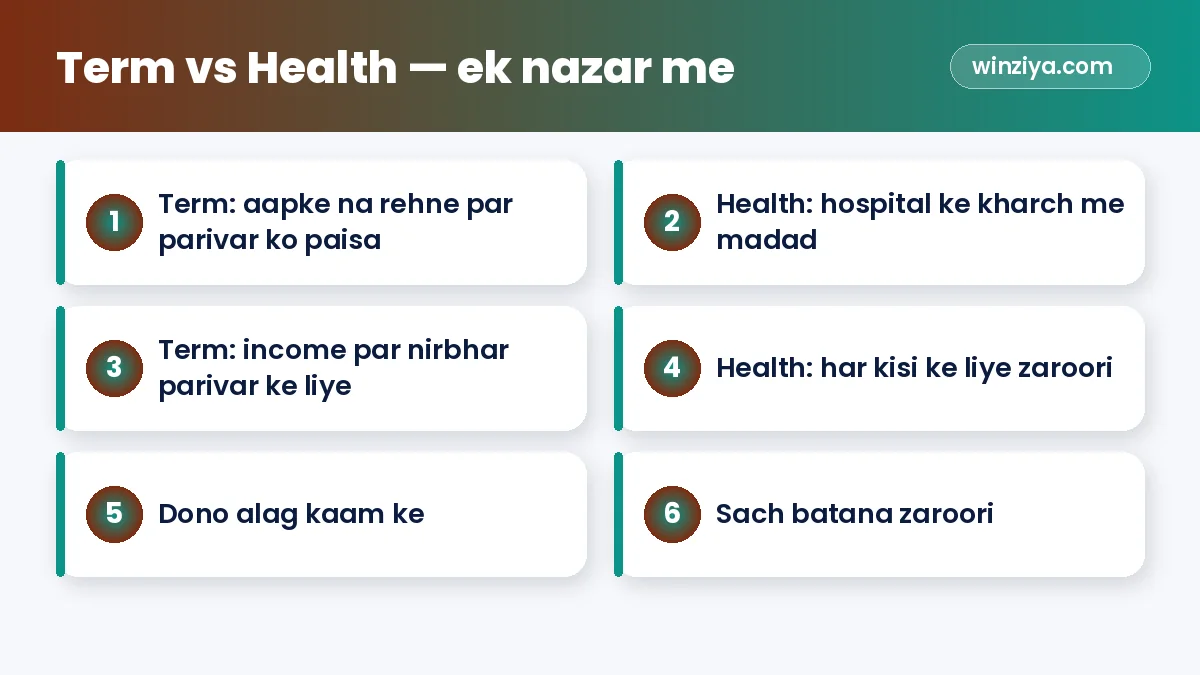
📊 Term vs Health — Comparison
| Point | Term Insurance | Health Insurance |
|---|---|---|
| Kis cheez ka cover | Policyholder ki death | Bimari / hospital ka kharch |
| Paisa kisko | Nominee ko | Aapko / hospital ko |
| Kiske liye zaroori | Jinki income par parivar nirbhar | Lagbhag har vyakti aur parivar |
| Kab milta hai | Death claim par | Hospitalisation / covered treatment par |
| Maturity par paisa | Aam taur par nahi (pure term) | Nahi, ye saal-dar-saal renew hota hai |
| Premium kis par depend | Age, health, term, cover, lifestyle | Age, cover, plan, family members, city |
🧮 Kitna Cover Chahiye? (Samajhne ka tareeka)
Koi ek "sahi" number nahi hai, lekin sochne ka tareeka ye hai:
Term insurance ke liye sochiye:
- Parivar ka saalana kharch kitna hai, aur kitne saal tak support chahiye?
- Kitna loan baaki hai (home loan, car loan)?
- Bachchon ki padhai/shaadi jaise bade future kharch?
- Pehle se kitni savings aur investments hain?
Health insurance ke liye sochiye:
- Aapke shehar me hospital ka kharch kaisa hai?
- Parivar me kitne log cover chahiye (family floater ya alag)?
- Office ka group cover hai to wo naukri badalne par chala jaata hai — personal cover bhi socho
Example (sirf samjhane ke liye): Rahul ki income par patni aur ek bachcha nirbhar hai, aur ₹20 lakh ka home loan baaki hai. Wo cover tay karte waqt parivar ke kai saal ke kharch + loan + bachche ki padhai ka andaza jodta hai, phir usme se apni savings ghata deta hai.
⏳ Waiting Period, Exclusions aur Fine Print
Health insurance me kuch shabd zaroor samajhiye:
- Initial waiting period: Policy shuru hone ke kuch din tak (accident ke alawa) claims cover nahi hote
- Pre-existing disease waiting period: Pehle se maujood bimariyon ka cover ek tay time baad shuru hota hai
- Exclusions: Kuch treatments policy me cover nahi hote
- Room rent limit / co-pay / sub-limits: Claim amount ko kam kar sakte hain
Term insurance me health aur lifestyle (jaise smoking) ki sahi jaankari dena bahut zaroori hai. Galat ya chhupayi gayi jaankari claim ke waqt dikkat kar sakti hai.
In niyamon ke liye IRDAI (insurance regulator) aur policy ke documents official source hain.
🥇 Pehle Kaunsa Lein?
| Aapki situation | Priority |
|---|---|
| Student / akele, koi nirbhar nahi | Health insurance pehle; term zaroori nahi ho sakta |
| Shaadi-shuda, parivar income par nirbhar | Dono — health aur term |
| Home loan chal raha hai | Term cover me loan amount ka dhyan |
| Mata-pita senior citizen | Unke liye alag health cover socho (premium zyada ho sakta hai) |
| Sirf office ka group cover | Personal health cover bhi lijiye |
📝 Claim Process — Basic Steps
Health (cashless):
- Network hospital chuniye
- Admission ke waqt insurance card/details dijiye
- Hospital insurer/TPA se approval leta hai
- Discharge par covered amount settle hota hai, baaki aap bharte hain
Health (reimbursement): Bills, reports, discharge summary sambhal kar rakhiye aur tay time me claim file kariye.
Term: Nominee ko death certificate, policy documents, ID aur claim form ke saath insurer ko claim karna hota hai. Isliye parivar ko policy ki jaankari zaroor dijiye.
❌ Common Galtiyan
- Insurance ko investment samajhna
- Sirf office ke group health cover par nirbhar rehna
- Health/smoking ki jaankari chhupana
- Bahut kam cover lena kyunki premium sasta dikhta hai
- Waiting period aur exclusions na padhna
- Parivar ko policy aur nominee ki jaankari na dena
✅ Insurance Checklist
- Parivar aap par nirbhar hai to term cover hai?
- Har sadasya health insurance me cover hai?
- Waiting period aur exclusions padhe?
- Health details sach bataye?
- Nominee aur documents parivar ko pata hain?
- Saal me ek baar cover review kiya?
Insurance ke saath ek mazboot emergency fund bhi zaroori hai — chhote kharch ke liye claim ki zaroorat nahi padti.
💡 Premium Kam Rakhne ke Samajhdar Tareeke
- Jaldi lijiye: Aam taur par kam umar aur achhi sehat me premium kam hota hai
- Sirf zaroori cover: Term insurance me pure term plan aksar sasta hota hai; extra riders tabhi jab samajh aayein
- Family floater vs individual: Chhote parivar ke liye floater kabhi-kabhi sahi, lekin bade umar ke sadasya ho to alag policy behtar ho sakti hai — dono compare kariye
- Compare kariye: Sirf premium nahi, claim process, network hospitals aur exclusions bhi
- Healthy lifestyle: Kai insurers health declarations ke hisaab se premium tay karte hain
🧑💼 Freelancers aur Self-Employed Dhyan Dein
Agar aap freelancer, dukaan wale ya self-employed hain, to aapke paas office ka group cover nahi hota. Aise me:
- Personal health insurance pehli priority rakhiye
- Parivar aap par nirbhar hai to term cover ka andaza lagaiye
- Income upar-neeche hoti hai, isliye emergency fund thoda bada rakhiye
- Premium ki date ke liye reminder ya auto-debit lagaiye, taaki policy lapse na ho
📂 Documents Kahan Rakhein?
Policy documents ki ek digital copy (email/cloud) aur ek printed copy ghar par rakhiye. Parivar ke kisi bharosemand sadasya ko batayiye ki policy kis company ki hai, policy number kya hai aur claim ke liye kisse contact karna hai. Mushkil waqt me yahi jaankari sabse zyada kaam aati hai.
🎯 Conclusion
Term insurance parivar ki income ki suraksha hai aur health insurance savings ki suraksha. Dono ka kaam alag hai. Apni situation ke hisaab se sahi cover lijiye, fine print padhiye, sach bataiye — aur zaroorat ho to licensed insurance advisor se baat kariye.
📲 Follow Winziya — Roz Nayi Tips Paayein
Website, app aur online business growth ki free tips, real projects ki jhalak aur coding tutorials ke liye Winziya Team ko follow karein. Naye posts sabse pehle yahin aate hain.
- Instagram: website tips, Reels aur hamara kaam
- YouTube: website aur app banane ke tutorials aur Shorts
- LinkedIn: business growth aur professional insights
❓ Aksar Pooche Jaane Wale Sawaal (FAQ)
Term insurance aur health insurance me kya fark hai?
Term insurance policyholder ki death par nominee ko tay amount deta hai, jabki health insurance bimari aur hospital ke kharch me madad karta hai. Dono alag zarooraton ke liye hain.
Kya term insurance me paisa waapas milta hai?
Pure term plan me term poora hone par aam taur par paisa waapas nahi milta. Return of premium wale variants hote hain jo zyada mehenge hote hain.
Office ka health insurance kaafi hai kya?
Group cover naukri badalne ya chhodne par khatam ho sakta hai, isliye bahut log personal health policy bhi rakhte hain.
Waiting period kya hota hai?
Ye wo time hai jiske dauraan kuch claims cover nahi hote — jaise policy ke shuru ke din ya pehle se maujood bimariyan. Exact period policy me likha hota hai.
Student ko term insurance chahiye?
Agar koi aap ki income par nirbhar nahi hai to term insurance ki zaroorat aam taur par kam hoti hai, lekin health insurance phir bhi zaroori ho sakta hai.
Insurance ke niyam kahan check karein?
Insurance regulator IRDAI ki official website (irdai.gov.in) aur aapki policy ke documents sabse sahi source hain.
 📚 WINZIYA eBOOKPersonal Finance for BeginnersIs topic ko aur gehrai se, step-by-step Hinglish me — sirf ₹99. Free sample bhi padh sakte hain.eBook dekhiye →