Credit Card Smart Tarike se Kaise Use Karein? Bill, Interest, Limit aur Galtiyon se Bachne ki Complete Guide (2026)
Credit card ek tool hai — sahi use kiya to convenience, rewards aur achhi credit history deta hai; galat use kiya to mehenge karz ka jaal ban jaata hai. Bahut se log pehla card milte hi use "free ka paisa" samajh lete hain, aur kuch mahino me bill ka bojh shuru ho jaata hai.
Is guide me hum samjhenge credit card kaise kaam karta hai, billing cycle aur due date kya hain, minimum due ka jaal kya hai, aur card ko smart tareeke se kaise use karein.
TL;DR: Har mahine poora bill due date se pehle bhariye, auto-pay lagaiye, limit ka chhota hissa hi use kariye, cash withdrawal se bachiye, statement har mahine check kariye, aur kabhi bhi OTP/PIN share mat kariye. Card budget ke andar ke kharch ke liye hai, income badhane ke liye nahi.
💳 Credit Card Kaise Kaam Karta Hai?
Credit card par bank aapko ek credit limit deta hai. Aap kharch karte hain, bank payment karta hai, aur mahine ke end me aapko ek statement (bill) milta hai. Agar aap due date tak poora bill chuka dete hain, to aam taur par aapko us kharch par koi interest nahi lagta — isi ko log "interest-free period" kehte hain.
Lekin agar aap poora bill nahi bharte, to baaki amount par interest lagta hai, aur aksar naye kharch par bhi interest-free period khatam ho jaata hai. Exact niyam aapke card ke terms me hote hain.
📅 Zaroori Shabd
| Shabd | Matlab |
|---|---|
| Credit limit | Maximum kitna kharch kar sakte hain |
| Billing cycle | Wo period jiske kharch ek statement me aate hain |
| Statement date | Jis din bill banta hai |
| Due date | Is tarikh tak payment karna hai |
| Total amount due | Poora bill |
| Minimum amount due | Late fee se bachne ke liye kam se kam itna — poora bill nahi |
| Utilisation | Limit ka kitna hissa use hua |
⚠️ Minimum Due ka Jaal — Sabse Badi Galti
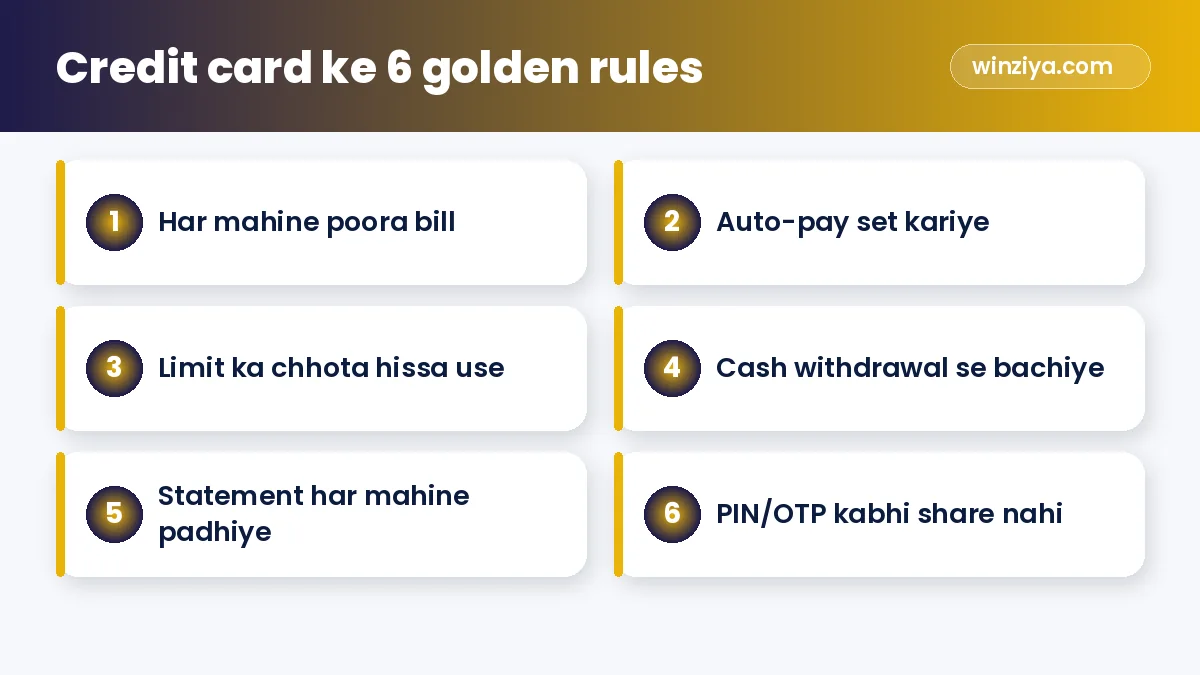
Example (sirf samjhane ke liye): Priya ka bill ₹20,000 aaya aur minimum due ek chhota amount tha. Usne sirf minimum bhara. Ab:
- Baaki amount par interest lagna shuru
- Agle mahine ke naye kharch par bhi interest lag sakta hai
- Har mahine sirf minimum bharne se karz bahut dheere ghatta hai, interest badhta rehta hai
Credit card ka interest aam taur par bahut mehenga hota hai (exact rate card ke terms me hota hai). Isliye poora bill bharna hi sabse smart rule hai. Agar poora bill bharna mushkil ho, to bank se EMI conversion ya repayment plan ki baat kariye aur naya kharch rok dijiye.
✅ Credit Card Use Karne ke 8 Smart Tarike
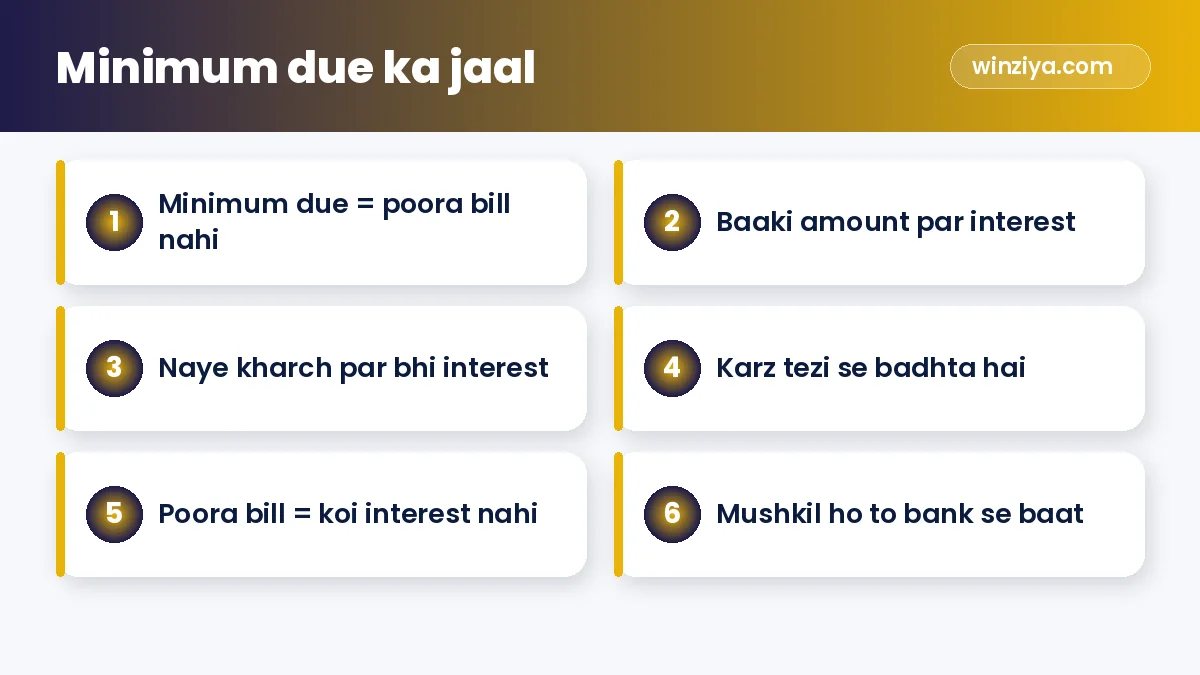
1. Poora bill, har mahine
Card ko debit card ki tarah sochiye — utna hi kharch kariye jitna bank account me already hai.
2. Auto-pay lagaiye
"Total amount due" ke liye auto-debit set kariye taaki bhool ki wajah se late payment na ho.
3. Limit ka chhota hissa use kariye
Zyada utilisation aapke credit score ko nuksaan pahuncha sakta hai. Hamari credit score guide me ye detail me samjhaya gaya hai.
4. Cash withdrawal se bachiye
Credit card se ATM cash nikalne par aam taur par fees aur turant interest lagta hai.
5. Statement har mahine padhiye
Har transaction check kariye — koi anjaan charge dikhe to turant bank ko bataiye.
6. Rewards ke liye kharch mat badhaiye
Cashback/points tabhi faydemand hain jab kharch waise bhi hona tha. Rewards ke chakkar me extra kharch nuksaan hai.
7. Bahut saare card mat rakhiye
Shuru me ek card kaafi hai. Zyada cards ka matlab zyada bills, fees aur bhoolne ka risk.
8. Annual fee aur charges samjhiye
Card lene se pehle joining fee, annual fee, late fee aur foreign transaction charges padhiye.
🛡️ Fraud se Kaise Bachein
- OTP, CVV, PIN kabhi kisi ko mat bataiye — bank kabhi phone par ye nahi maangta
- Anjaan links par card details mat daaliye
- Card app me international aur online usage ki settings zaroorat ke hisaab se on/off rakhiye
- SMS/email alerts on rakhiye
- Card kho jaaye to turant block kariye
- Fraud ho to turant bank ko report kariye; cyber fraud ke liye cybercrime.gov.in
RBI ki consumer awareness jaankari me bhi digital fraud se bachne ke tips milte hain.
📊 Credit Card: Kab Accha, Kab Khatarnak
| Accha jab | Khatarnak jab |
|---|---|
| Poora bill har mahine bharte hain | Sirf minimum due bharte hain |
| Budget ke andar kharch | Card ko extra income samajhte hain |
| Rewards bonus hain | Rewards ke liye kharch badhate hain |
| Statement check karte hain | Statement kabhi nahi kholte |
| Emergency fund alag hai | Emergency me card hi sahara hai |
🧾 Pehli Baar Card Le Rahe Hain? Checklist
- Apni income aur kharch ka budget banaya?
- Card ki fees aur charges padhe?
- Auto-pay "total due" par set kiya?
- Limit ka chhota hissa use karne ka rule rakha?
- Emergency fund hai, taaki card par nirbhar na rahein?
- Alerts aur app security settings on ki?
Agar card ka karz pehle se badh gaya hai, to hamari guide Karz se bahar kaise niklein me step-by-step plan hai.
🧮 Interest Kaise Badhta Hai — Ek Simple Example
Ye sirf samjhane ke liye example hai, asli rates aapke card ke terms me honge:
| Situation | Kya hota hai |
|---|---|
| Poora bill due date tak | Us kharch par aam taur par koi interest nahi |
| Sirf minimum due | Baaki par interest, naye kharch par bhi interest lag sakta hai |
| Payment late | Late fee + interest + credit score par asar |
| Cash withdrawal | Fees + aam taur par pehle din se interest |
Isliye credit card ka asli "free" fayda sirf tab hai jab aap har mahine poora bill bharte hain.
🔁 EMI Conversion — Kab Sochein?
Bahut se banks bade kharch ko EMI me badalne ka option dete hain. Ye kabhi-kabhi minimum due ke jaal se behtar ho sakta hai, lekin:
- Processing fee aur interest dhyan se padhiye
- "No-cost EMI" me bhi kabhi-kabhi discount chhod dena ya fees shaamil hoti hai
- EMI ke dauraan limit ka wo hissa block rehta hai
- Har kharch ko EMI me mat badliye — ye bhi karz hi hai
📱 Card App ki Zaroori Settings
- Transaction alerts (SMS + app) on rakhiye
- Online, contactless aur international usage zaroorat ke hisaab se on/off
- Har transaction ki limit set kariye agar app me option ho
- Auto-pay "total amount due" par
- Statement email par aaye, aur use har mahine kholiye
🎯 Conclusion
Credit card na accha hai na bura — aapki aadat use accha ya bura banati hai. Poora bill, auto-pay, kam utilisation, statement check aur fraud se savdhaani — ye paanch aadatein card ko aapka dost banati hain aur aapka credit score bhi mazboot karti hain.
📲 Follow Winziya — Roz Nayi Tips Paayein
Website, app aur online business growth ki free tips, real projects ki jhalak aur coding tutorials ke liye Winziya Team ko follow karein. Naye posts sabse pehle yahin aate hain.
- Instagram: website tips, Reels aur hamara kaam
- YouTube: website aur app banane ke tutorials aur Shorts
- LinkedIn: business growth aur professional insights
❓ Aksar Pooche Jaane Wale Sawaal (FAQ)
Credit card ka bill poora na bharein to kya hota hai?
Baaki amount par interest lagta hai, aur aksar naye kharch par bhi interest-free period khatam ho jaata hai. Late payment se credit score par bhi asar pad sakta hai.
Minimum amount due bharna kaafi hai kya?
Minimum due bharne se late fee bach sakti hai, lekin baaki amount par mehenga interest lagta hai. Poora bill bharna sabse behtar hai.
Credit card se cash nikalna sahi hai?
Aam taur par nahi. Cash withdrawal par fees aur turant interest lagta hai.
Credit card se credit score badhta hai?
Time par poora bill bharne aur kam utilisation se achhi credit history banti hai, jo score ke liye madadgaar hoti hai.
Card fraud ho jaaye to kya karein?
Turant card block kariye, bank ko report kariye aur cyber fraud ke liye cybercrime.gov.in par shikayat kariye.
Kitne credit cards rakhne chahiye?
Shuruaat me ek card kaafi hai. Zyada cards se fees aur bills bhoolne ka risk badhta hai.
 📚 WINZIYA eBOOKMoney Management for Young AdultsIs topic ko aur gehrai se, step-by-step Hinglish me — sirf ₹99. Free sample bhi padh sakte hain.eBook dekhiye →