Home Loan Lene se Pehle Ye Zaroor Jaanein (2026) — Eligibility, Down Payment, Floating vs Fixed Rate, EMI, Tax Benefit aur Prepayment Tips
"Apna ghar" — ye sirf chaar deewarein nahi, ek sapna hai. 🏠 Lekin zyada tar logon ke liye ye sapna home loan ke bina poora nahi hota. Aur home loan 15–25 saal ka rishta hai — isliye shuruaat me thodi samajh aapke lakhon rupaye bacha sakti hai.
Is guide me hum first-time home buyers ke liye samjhenge: loan kitna milega, down payment kitna lagega, floating vs fixed rate, EMI aur tenure ka khel, tax benefit, prepayment tips aur woh charges jo aksar dikhaye nahi jaate.
TL;DR: Loan lene se pehle credit score sudhaariye, down payment + registration/stamp duty ka paisa ready rakhiye, EMI apni income ka limited hissa rakhiye, aur floating rate me repo rate ke badlav ka asar samjhiye. Lamba tenure EMI kam karta hai lekin kul interest bahut badha deta hai — prepayment se ise kaafi kam kiya ja sakta hai.
🧾 Step 1: Kitna Loan Milega? (Eligibility)
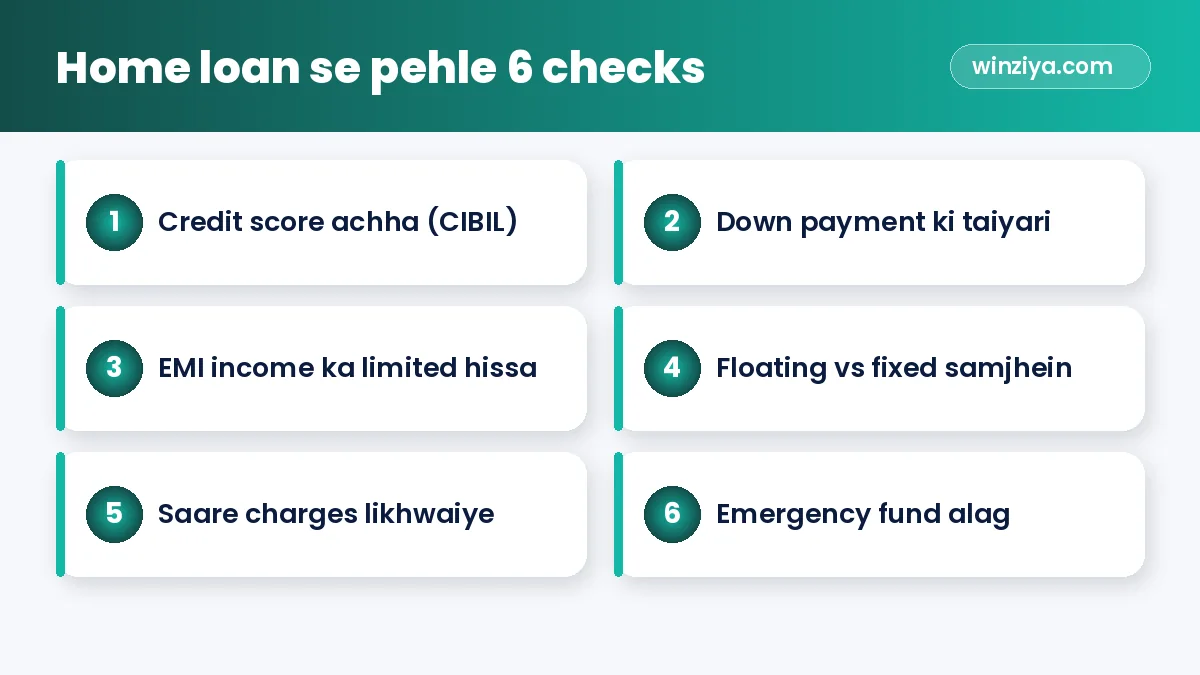
Bank/HFC aam taur par ye dekhte hain:
- Income aur stability: Salary slip, ITR, job/business ki avadhi
- Credit score: Achha score = loan aasaan aur kai baar behtar rate. Score sudhaarne ke tareeke: Credit Score kaise badhayein
- Existing EMIs: Pehle se chal rahe loan aapki eligibility kam karte hain
- Umar: Loan tenure aam taur par retirement umar tak hi
- Property: Legal clearance, approved plan, builder ki reputation
RBI ka LTV niyam (Loan-to-Value)
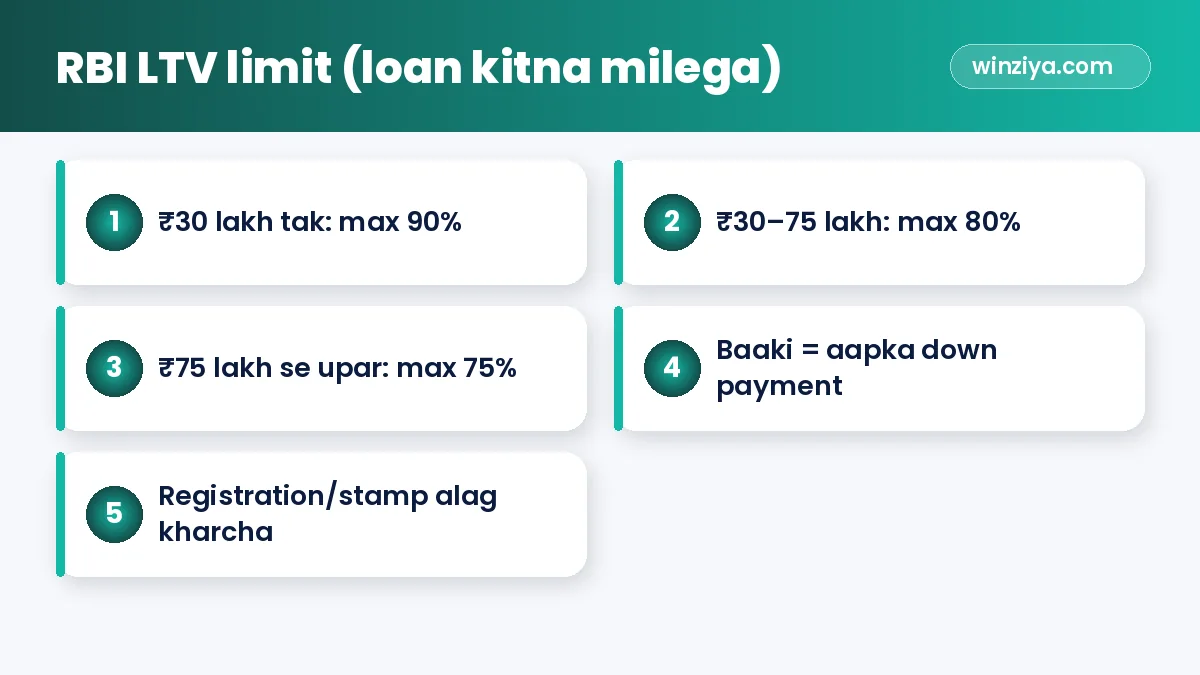
RBI ke niyamon ke anusaar bank property value ka ek maximum hissa hi loan de sakte hain:
| Property / Loan amount | Max loan (LTV) |
|---|---|
| ₹30 lakh tak | 90% tak |
| ₹30 lakh – ₹75 lakh | 80% tak |
| ₹75 lakh se upar | 75% tak |
Baaki hissa aapka down payment hai. Aur dhyan dein — stamp duty, registration aur kuch doosre kharche aam taur par LTV me nahi aate; inka paisa alag se chahiye.
💰 Step 2: Down Payment aur Chhupe Kharche
Ghar ki keemat ke alawa ye kharche bhi budget me jodiye:
- Stamp duty aur registration (state ke hisaab se alag)
- Processing fee (bank ke hisaab se)
- Legal/technical verification charges
- Insurance (property/loan cover — zabardasti bundle ho to sawaal poochiye)
- Furnishing, shifting, society deposit/maintenance
- GST (under-construction property me lagu ho sakta hai)
📉 Step 3: Floating vs Fixed Rate
| Point | Floating Rate | Fixed Rate |
|---|---|---|
| Rate kaise badalta hai | External benchmark (aksar RBI repo rate) ke saath | Tay avadhi tak same |
| Rate girne par | EMI/tenure kam | Fayda nahi |
| Rate badhne par | EMI/tenure badhta hai | Suraksha |
| Prepayment penalty | RBI niyamon ke anusaar individual borrowers ke floating rate loans par aam taur par nahi | Lag sakti hai |
| Common choice | India me zyada tar home loans | Kam |
Zyada tar home loans repo-linked (EBLR) floating rate par hote hain. Jab RBI repo rate badalta hai, kuch samay me aapka rate bhi badalta hai. Repo rate ka EMI par asar hamare article RBI repo rate aur borrowers ki EMI me samjhaya hai.
🧮 Step 4: EMI aur Tenure ka Khel
Ek example (sirf samajhne ke liye, 8.5% rate maan kar):
| Loan | Tenure | EMI (approx) | Kul interest (approx) |
|---|---|---|---|
| ₹30 lakh | 15 saal | ~₹29,500 | ~₹23.2 lakh |
| ₹30 lakh | 20 saal | ~₹26,000 | ~₹32.5 lakh |
| ₹30 lakh | 25 saal | ~₹24,200 | ~₹42.5 lakh |
Dekhiye — 20 se 25 saal karne par EMI sirf ~₹1,800 kam hui, lekin interest ~₹10 lakh badh gaya! 😮 Apne numbers hamare free EMI Calculator par check kijiye.
EMI kitni honi chahiye?
Bahut se planners salah dete hain ki saari EMIs milakar in-hand income ka ek limited hissa hi hon (aksar ek-tihai ke aas-paas ya kam), taaki savings aur emergency ke liye jagah bache. Apne 50-30-20 budget ke hisaab se dekhiye.
💸 Step 5: Tax Benefit (Old Regime)
| Section | Kya | Limit |
|---|---|---|
| 24(b) | Self-occupied ghar ke loan ka interest | ₹2,00,000 tak saalana |
| 80C | Principal repayment + stamp duty/registration (us saal) | ₹1.5 lakh (80C ki total limit me) |
Ye deductions old tax regime me milte hain. New regime me self-occupied ghar ke interest par ye deduction nahi milta. Kaunsa regime aapke liye sahi — New vs Old Tax Regime FY 2026-27. Joint loan (dono co-owner aur co-borrower) me dono alag-alag claim kar sakte hain (niyamon ke anusaar).
🚀 Step 6: Prepayment — Interest Bachane ka Hathiyaar
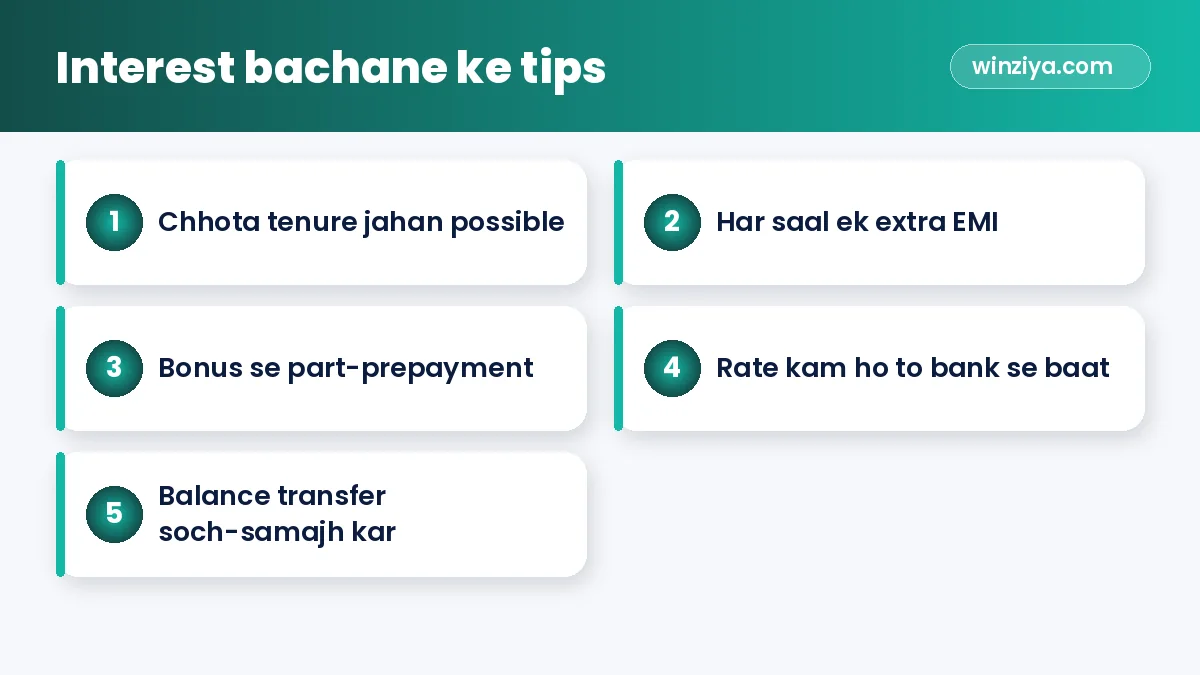
Home loan ke shuru ke saalon me EMI ka bada hissa interest me jaata hai. Isliye shuruaat me kiya prepayment sabse zyada fayda deta hai.
- Har saal ek extra EMI bhariye
- Bonus/increment ka hissa part-prepayment me
- Har saal EMI thodi badhaiye (salary badhne ke saath)
- Prepayment ke baad bank se tenure kam karwaiye (EMI kam karne ki jagah) — interest zyada bachta hai
🔄 Balance Transfer Kab Sochein?
Agar doosra bank kaafi kam rate de raha hai aur loan ka bada hissa abhi baaki hai, to balance transfer fayde ka ho sakta hai. Lekin pehle:
- Apne current bank se rate kam karne ki request kijiye (kai baar chhoti fee par ho jaata hai)
- Naye bank ki processing fee, legal charges jodiye
- Bacha hua tenure dekhiye — loan ke aakhri saalon me fayda kam hota hai
❌ Common Galtiyan
- Sirf "lowest rate" dekhna, charges nahi
- Maximum loan le lena kyunki bank de raha hai
- Down payment ke liye emergency fund ya retirement savings todna
- Loan ke saath mehenga insurance bina samjhe lena
- Builder/property ke legal papers check na karna
- Rate badhne par tenure badhta raha aur pata hi nahi chala
- Term insurance na lena — parivaar par loan ka bojh aa sakta hai (Term vs Health Insurance)
✅ Home Loan Checklist
- Credit score check aur sudhaar ✔
- Down payment + stamp duty + registration ka paisa ✔
- EMI budget ke andar ✔
- 3–4 banks ka rate + saare charges compare ✔
- Floating rate ka benchmark samjha ✔
- Property ke legal papers verify ✔
- Term insurance loan amount ke hisaab se ✔
- Prepayment plan ✔
Karz ko samajhdaari se manage karna aur jaldi karz-mukt hona seekhna ho to neeche wala eBook dekhiye, aur Karz se Bahar Kaise Niklein bhi padhiye. Shuruaat ke liye hamara free eBook bhi hai. 📚
📲 Follow Winziya — Roz Nayi Tips Paayein
Website, app aur online business growth ki free tips, real projects ki jhalak aur coding tutorials ke liye Winziya Team ko follow karein. Naye posts sabse pehle yahin aate hain.
- Instagram: website tips, Reels aur hamara kaam
- YouTube: website aur app banane ke tutorials aur Shorts
- LinkedIn: business growth aur professional insights
❓ Aksar Pooche Jaane Wale Sawaal (FAQ)
Home loan me kitna down payment chahiye?
RBI ke LTV niyamon ke anusaar ₹30 lakh tak ke loan par max 90%, ₹30–75 lakh par 80% aur ₹75 lakh se upar 75% tak loan mil sakta hai. Baaki down payment hai, aur stamp duty/registration ka paisa alag se chahiye.
Floating rate better hai ya fixed?
India me zyada tar home loans floating (repo-linked) hote hain. Rate girne par fayda milta hai aur individual borrowers ke floating rate loans par prepayment penalty aam taur par nahi lagti. Fixed rate me suraksha hai lekin rate aksar zyada hota hai.
Home loan par kitna tax benefit milta hai?
Old tax regime me self-occupied ghar ke loan interest par Section 24(b) me ₹2 lakh tak aur principal par 80C ki ₹1.5 lakh limit ke andar deduction milta hai. New regime me self-occupied ghar ke interest par ye deduction nahi milta.
Lamba tenure lena achha hai ya chhota?
Lamba tenure EMI kam karta hai lekin kul interest bahut badha deta hai. Jitna chhota tenure aap aaram se afford kar sakein, utna achha; baad me prepayment se bhi tenure kam kar sakte hain.
Prepayment karne par EMI kam karein ya tenure?
Aam taur par tenure kam karwane se zyada interest bachta hai, agar EMI aapke budget me aaram se fit hai.
Kya home loan ke saath insurance lena zaroori hai?
Lender kuch cover ki salah de sakte hain, lekin mehenga bundled plan bina samjhe na lein. Ek alag term insurance aksar sasta aur behtar vikalp hota hai.
 📚 WINZIYA eBOOKDebt-Free Life: Karz Se Bahar Kaise NikleinIs topic ko aur gehrai se, step-by-step Hinglish me — sirf ₹49. Free sample bhi padh sakte hain.eBook dekhiye →