Personal Loan Lene se Pehle 10 Baatein Zaroor Jaanein (2026) — Interest Rate, Processing Fee, EMI, Credit Score aur Fake Loan Apps se Bachav
"Instant loan in 5 minutes! No documents!" 📲 Aaj kal phone kholte hi aise ads dikhte hain. Personal loan lena kabhi itna aasaan nahi tha — aur shayad isiliye kabhi itna risky bhi nahi tha. 😬
Personal loan bura nahi hai. Sahi waqt, sahi lender aur sahi plan ke saath ye mushkil waqt ka saathi ban sakta hai. Lekin galat wajah se ya galat jagah se liya loan saalon tak pareshan kar sakta hai.
Is guide me hum 10 zaroori baatein samjhenge jo personal loan lene se pehle har kisi ko pata honi chahiye.
TL;DR: Personal loan unsecured hota hai, isliye iska interest aam taur par home/gold loan se zyada hota hai. Sirf zaroori kharche ke liye lijiye, saare charges (processing fee, foreclosure, insurance) jodkar compare kijiye, Key Fact Statement (KFS) padhiye, EMI apne budget me rakhiye, aur sirf RBI-regulated bank/NBFC ya unke saath judi apps se hi lijiye.
1️⃣ Personal Loan Kya Hai?
Personal loan ek unsecured loan hai — matlab aapko koi cheez (ghar, sona) girvi nahi rakhni padti. Bank/NBFC aapki income aur credit history dekhkar loan deta hai. Paisa aap kisi bhi kaam me use kar sakte hain, aur EMI me lautate hain (aam taur par kuch mahino se kuch saal tak).
Kyunki koi security nahi hoti, lender ka risk zyada hota hai — isliye interest bhi aam taur par zyada hota hai.
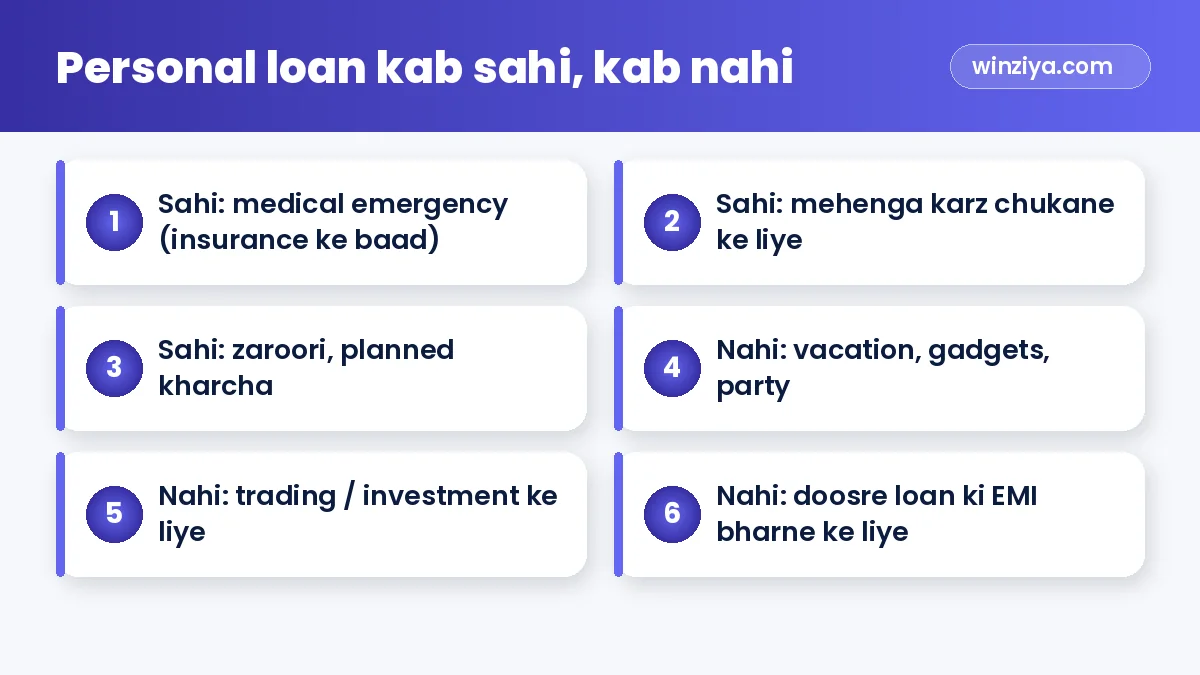
2️⃣ Kab Lena Sahi Hai, Kab Nahi?
| ✅ Soch sakte hain | ❌ Bachiye |
|---|---|
| Medical emergency (insurance/emergency fund ke baad) | Vacation, party, shaadi ka dikhawa |
| Credit card ka mehenga bakaya chukane ke liye (debt consolidation) | Naya phone/gadget |
| Zaroori ghar ki repair | Share trading ya crypto |
| Padhai/skill course jo income badhaye | Doosre loan ki EMI bharne ke liye |
3️⃣ Interest Rate Kaise Tay Hota Hai?
Lender ye dekhte hain:
- Credit score aur history — sabse bada factor. Credit score kaise badhayein
- Income aur employer — stable job/company
- Existing EMIs (debt-to-income)
- Bank ke saath rishta — salary account wale bank me kai baar pre-approved offer milta hai
Hamesha poochiye ki rate reducing balance par hai ya flat par. Flat rate sunne me kam lagta hai lekin asal kharcha kaafi zyada hota hai.
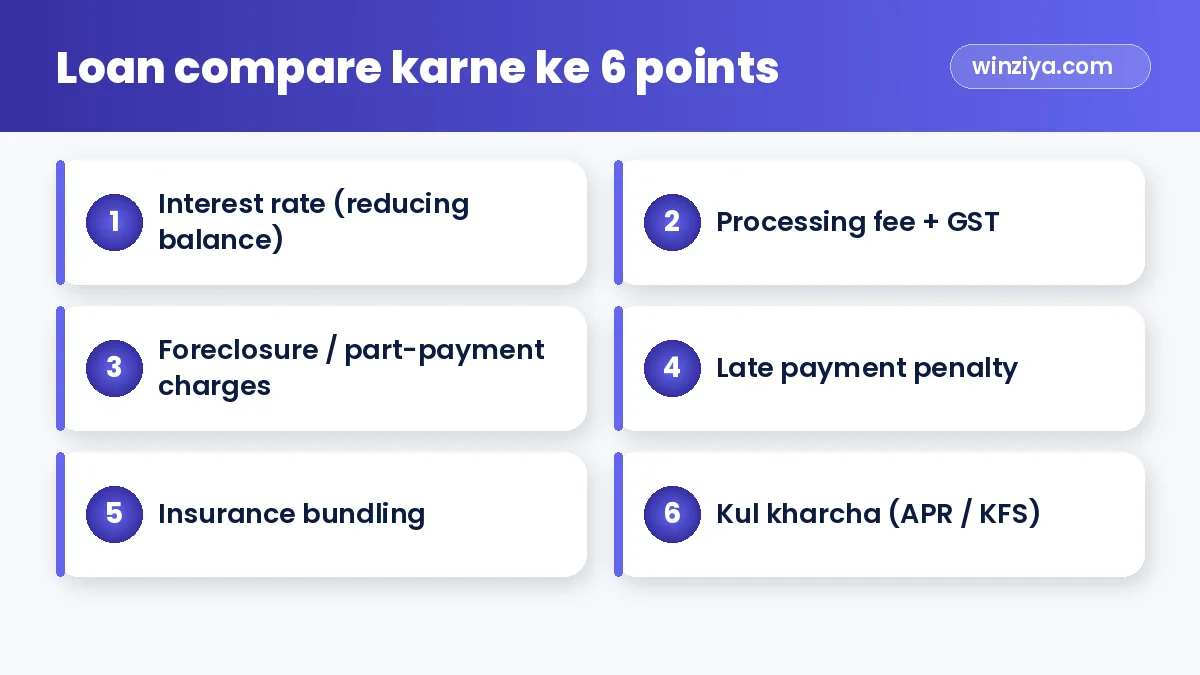
4️⃣ Sirf Interest Nahi — Saare Charges Dekhiye
| Charge | Kya hai |
|---|---|
| Processing fee | Loan amount ka kuch % + GST, aksar shuru me hi kat jaata hai |
| Foreclosure charge | Loan jaldi band karne par |
| Part-prepayment charge | Beech me thoda chukane par |
| Late payment penalty | EMI late hone par |
| Bundled insurance | Loan ke saath insurance premium |
| Stamp duty / documentation | Kuch lenders lete hain |
KFS (Key Fact Statement) zaroor padhiye
RBI ke niyamon ke anusaar regulated lenders ko loan se pehle borrower ko Key Fact Statement dena hota hai, jisme kul kharcha (APR — Annual Percentage Rate) aur saare charges saaf likhe hote hain. Kai lenders ka APR unke "headline rate" se zyada nikalta hai. Bina KFS ke loan mat lijiye.
5️⃣ EMI ka Hisaab Pehle Lagaiye
Example (sirf samajhne ke liye): ₹2,00,000 loan, 3 saal, 14% (reducing balance) → EMI lagbhag ₹6,800, kul interest lagbhag ₹46,000. Upar se processing fee alag.
Apne numbers hamare free EMI Calculator par dekhiye. Phir check kijiye ki EMI aapke 50-30-20 budget me fit hoti hai ya nahi — saari EMIs milakar income ka bada hissa nahi hona chahiye.
6️⃣ Tenure — Chhota ya Lamba?
- Lamba tenure: EMI kam, lekin kul interest zyada
- Chhota tenure: EMI zyada, kul interest kam
Wo tenure chuniye jisme EMI aaram se bhar sakein, aur ho sake to bonus aayi to part-payment kijiye (charges check karke).
7️⃣ Sasta Alternative Pehle Dekhiye
Personal loan se pehle ye options bhi sochiye (har ek ke apne risk hain):
- Emergency fund — sabse sasta, interest zero
- Gold loan — secured hone se rate aksar kam (lekin sona girvi)
- Loan against FD — FD todne ki jagah, rate aksar FD rate se thoda upar
- Top-up home loan — agar home loan chal raha hai
- Family se — likhit, saaf shartein ke saath
Credit card ka "EMI conversion" bhi option hai, lekin rates aur charges dhyan se dekhiye — Credit Card Smart Use Guide.
8️⃣ Fake Loan Apps se Bachiye ⚠️
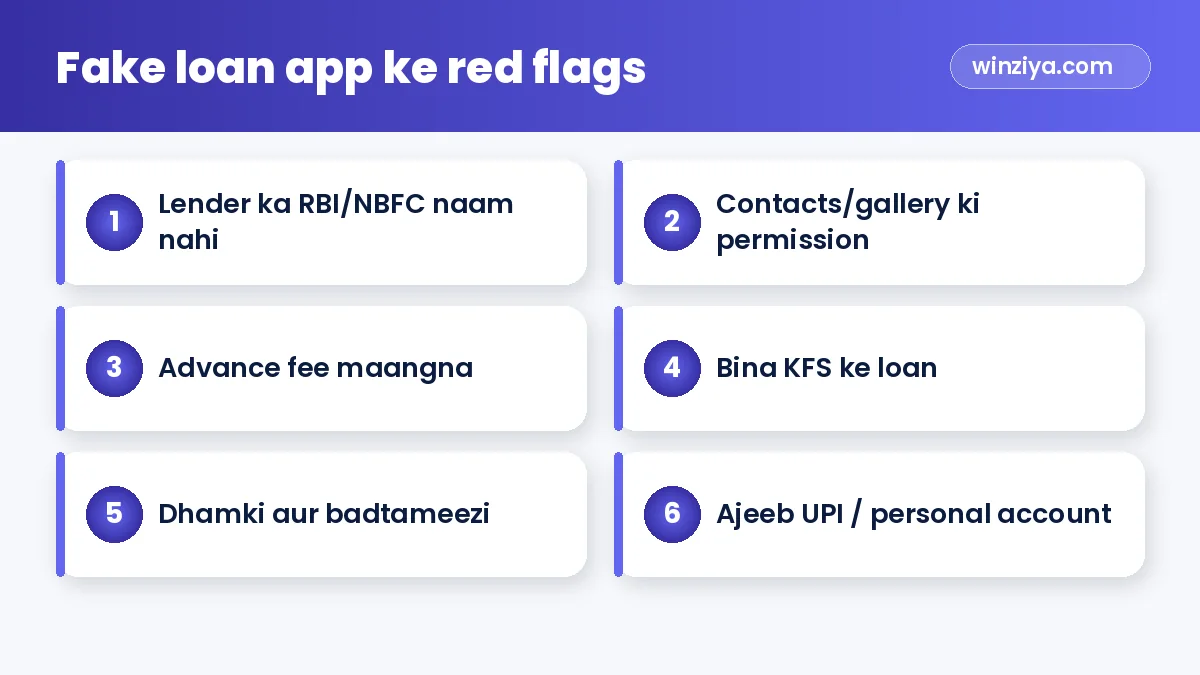
Ye sabse zaroori point hai. Kai illegal loan apps chhota loan dekar bahut zyada vasooli karte hain, contacts/photos ka misuse karke dhamkaate hain.
Red flags
- App me lender (bank/NBFC) ka naam saaf nahi
- Contacts, gallery, SMS ki permission maangna
- Loan se pehle "processing" ya "advance fee" maangna
- KFS ya loan agreement nahi dena
- Personal UPI ID ya ajeeb account me EMI maangna
- Dhamki, gaali, ya contacts ko message karna
Kya karein
- Lender ka naam RBI ki website par regulated entities me check karein
- Sirf Play Store/App Store ki trusted, bank/NBFC se judi apps
- Harassment ho to 1930 aur cybercrime.gov.in par report kijiye, aur police se sampark kijiye
Online fraud ke aur tareeke aur unse bachav: UPI aur Online Fraud se Kaise Bachein.
9️⃣ Credit Score par Asar
- Har loan application par lender aapki report check karta hai (hard enquiry). Kam samay me bahut saari applications score par bura asar daal sakti hain.
- Time par EMI = score sudhrega
- EMI miss = score girega aur aage loan mehenga/mushkil
- Pehle "pre-approved" ya eligibility check (soft check) wale options dekhiye
🔟 Loan Lene ke Baad ka Plan
- EMI ke liye auto-debit salary ke 1–2 din baad
- EMI account me hamesha thoda extra balance
- Bonus/extra income se part-payment (charges dekhkar)
- Naya loan tab tak nahi jab tak ye khatam na ho
- Loan band hone par NOC lijiye aur credit report me "closed" check kijiye
Agar pehle se kai loans/cards ka bojh hai, to hamari guide Karz se Bahar Kaise Niklein me snowball aur avalanche method samjhaye hain.
❌ Common Galtiyan
- Sirf "instant approval" dekhkar loan lena
- Processing fee aur insurance ko ignore karna
- Flat rate ko reducing rate samajhna
- Ek loan chukane ke liye doosra loan
- KFS/agreement na padhna
- Unregulated app se loan
✅ Personal Loan Checklist
- Zaroorat asli hai? Alternative dekhe? ✔
- Credit report check ✔
- 3–4 regulated lenders compare (APR + charges) ✔
- KFS padha ✔
- EMI budget me ✔
- Auto-debit + repayment plan ✔
Karz-mukt zindagi ka poora roadmap neeche wale eBook me hai, aur shuruaat ke liye hamara free eBook bhi le sakte hain. 📚
📲 Follow Winziya — Roz Nayi Tips Paayein
Website, app aur online business growth ki free tips, real projects ki jhalak aur coding tutorials ke liye Winziya Team ko follow karein. Naye posts sabse pehle yahin aate hain.
- Instagram: website tips, Reels aur hamara kaam
- YouTube: website aur app banane ke tutorials aur Shorts
- LinkedIn: business growth aur professional insights
❓ Aksar Pooche Jaane Wale Sawaal (FAQ)
Personal loan ka interest zyada kyon hota hai?
Personal loan unsecured hota hai, yaani koi girvi nahi hoti, isliye lender ka risk zyada hota hai aur interest aam taur par home ya gold loan se zyada hota hai.
Key Fact Statement (KFS) kya hai?
RBI ke niyamon ke anusaar regulated lenders loan se pehle KFS dete hain jisme APR (kul saalana kharcha) aur saare charges saaf likhe hote hain. Loan lene se pehle ise zaroor padhein.
Kaise pata karein ki loan app asli hai?
App ke peeche ke bank/NBFC ka naam dekhiye aur RBI ki website par check kijiye. Contacts/gallery permission, advance fee aur bina agreement ke loan red flags hain.
Personal loan jaldi band kar sakte hain?
Haan, lekin kuch lenders foreclosure ya part-payment charge lete hain. Loan lene se pehle KFS/agreement me ye charges dekh lein.
Kya kai jagah apply karne se credit score girta hai?
Kam samay me bahut saari loan applications (hard enquiries) score par bura asar daal sakti hain. Pehle compare karein, phir chuni hui jagah apply karein.
Loan app wale dhamka rahe hain to kya karein?
Darr kar extra paisa mat bhejiye. 1930 helpline aur cybercrime.gov.in par report kijiye, saboot sambhaliye aur najdeeki police station se sampark kijiye.
 📚 WINZIYA eBOOKDebt-Free Life: Karz Se Bahar Kaise NikleinIs topic ko aur gehrai se, step-by-step Hinglish me — sirf ₹49. Free sample bhi padh sakte hain.eBook dekhiye →