Pehli Salary Aayi? First Salary ka Smart Money Plan — Budget, Emergency Fund, Insurance, SIP aur Common Galtiyan (2026 Guide)
Wo SMS jab pehli baar aata hai — "Your a/c is credited with salary…" 🥳 Us din ki khushi alag hi hoti hai! Kuch log mummy-papa ke liye gift lete hain, kuch dosto ko party dete hain, aur kai log mahine ke end tak sochte hain — "paisa gaya kahan?" 😅
Pehli salary sirf paisa nahi, ek habit ki shuruaat hai. Aaj jo aadat banayenge, wahi agle 30 saal aapki financial life tay karegi. Is guide me hum ek simple 7-step plan dekhenge jo freshers ke liye practical hai — chahe salary ₹15,000 ho ya ₹1 lakh.
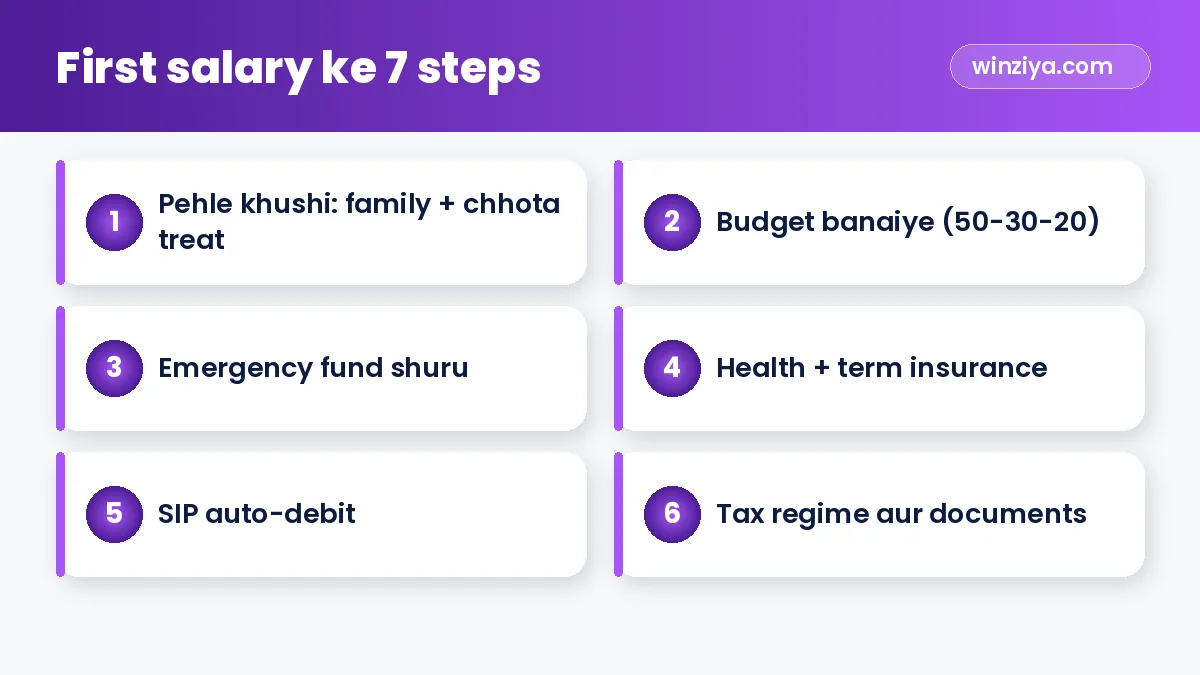
TL;DR: Pehli salary par thoda celebrate zaroor karein. Phir: (1) budget banaiye, (2) emergency fund shuru kijiye, (3) health aur zaroorat ho to term insurance, (4) salary aate hi SIP ka auto-debit, (5) tax regime samjhiye, (6) credit card aur EMI se savdhaan, (7) har salary hike par savings ka percentage badhaiye.
🎉 Step 0: Pehle Thoda Celebrate (Guilt-Free!)
Haan, sahi padha. Pehli salary ka ek chhota hissa — family ke liye gift, ek achha dinner — pehle se tay budget me kharch kijiye. Isse aap motivated rehte hain. Bas ek limit rakhiye, jaise pehli salary ka 10–15%.
📊 Step 1: Budget Banaiye — 50-30-20 Rule
Sabse aasaan formula hai 50-30-20:
- 50% Needs: kiraya, khana, travel, bills, family support
- 30% Wants: shopping, outings, OTT, gadgets
- 20% Savings: emergency fund, SIP, goals
Poori detail ke liye hamari 50-30-20 Budget Rule guide padhiye.
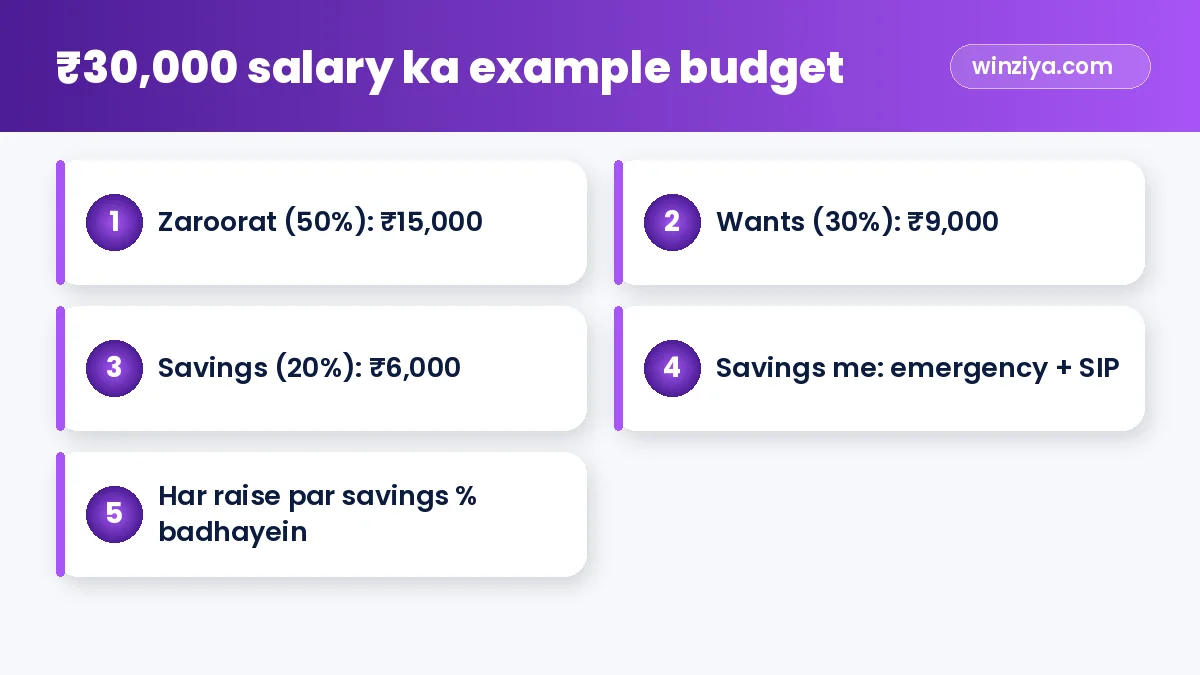
Example: ₹30,000 in-hand salary
| Category | % | Amount | Kya-kya |
|---|---|---|---|
| Needs | 50% | ₹15,000 | Kiraya/PG, khana, travel, phone |
| Wants | 30% | ₹9,000 | Outings, shopping, OTT |
| Savings | 20% | ₹6,000 | Emergency fund + SIP |
Pro tip: "Pay Yourself First"
Salary aate hi pehle savings alag kijiye, phir kharch. Iske liye salary date ke 1–2 din baad SIP/RD ka auto-debit set kar dijiye.
🛟 Step 2: Emergency Fund Shuru Kijiye
Naukri ki shuruaat me job change, medical ya family ki zaroorat kabhi bhi aa sakti hai. Lakshya rakhiye 3–6 mahine ke kharche ka emergency fund.
- Shuruaat chhote target se: pehle 1 mahine ka kharcha
- Kahan rakhein: savings account, sweep-in FD ya liquid fund — jahan se turant nikal sakein
- Ise investment se alag rakhiye
Step-by-step plan: Emergency Fund Kaise Banayein. FD/RD ka hisaab lagane ke liye free FD/RD Calculator.
🏥 Step 3: Insurance — Jitni Jaldi, Utna Sasta
Health Insurance
Company ka group health cover achha hai, lekin job badalte hi khatam ho sakta hai. Isliye ek personal health policy bhi soch sakte hain — kam umar me premium aam taur par kam hota hai.
Term Insurance
Agar parivaar aapki income par nirbhar hai (mummy-papa, bhai-behen), to term insurance zaroori hai. Agar koi dependent nahi hai, to thoda ruk bhi sakte hain.
📈 Step 4: Investing Shuru — SIP se
Emergency fund ka kaam chalu ho jaaye, to long-term goals ke liye SIP shuru kijiye. ₹500–₹1,000 se bhi shuru ho sakta hai.
- Kyon jaldi? Compounding ko time chahiye. 22 ki umar me shuru kiya ₹2,000/mahina, 32 me shuru kiye ₹2,000 se kaafi aage nikal sakta hai (market return guaranteed nahi hota).
- Kahan? Beginners aksar diversified index fund ya flexi-cap jaise options se shuru karte hain. Index fund samajhne ke liye Index Fund guide.
- Kitna? Jitna aapke budget ke "20%" me fit ho.
Apna hisaab hamare free SIP Calculator se lagaiye. Basics: SIP kya hai aur Pehli Baar Mutual Fund.
Safe hissa bhi rakhiye
Kuch hissa PPF jaise safe option me — PPF guide. Agar salaried hain to EPF automatic katta hai — ye bhi aapka retirement saving hai, ise job change par nikaalne ki jagah transfer karna aam taur par better rehta hai.
🧾 Step 5: Tax aur Documents Samjhiye
- PAN, Aadhaar link, bank KYC sab update rakhein
- Tax regime: FY 2026-27 me new regime me ₹12 lakh tak taxable income par rebate ke kaaran tax zero hota hai, aur salaried ko ₹75,000 standard deduction milta hai. Zyada tar freshers ke liye new regime simple aur fayde ka hota hai. Poora comparison: New vs Old Tax Regime
- Salary slip samjhiye: Basic, HRA, PF, professional tax
- ITR file karna — tax zero ho tab bhi ITR file karna loan/visa ke liye kaam aata hai
- EPF UAN activate karke rakhein
💳 Step 6: Credit Card aur EMI — Dost ya Dushman?
Pehli salary ke saath hi credit card aur "no-cost EMI" ke offers aane lagte hain.
Credit card
- Ek simple, bina annual fee wala card se shuruaat
- Hamesha full bill time par bhariye, minimum due nahi
- Limit ka chhota hissa hi use kijiye — ye credit score ke liye bhi achha hai
- Detail: Credit Card Smart Use Guide
EMI
Pehli salary se ₹80,000 ka phone EMI par? Socho — agle 12 mahine aapki savings ka bada hissa wahan jaayega. Rule: jo cheez value kho deti hai (gadgets, kapde), use EMI par lene se bachiye.
🚀 Step 7: Har Raise ke Saath Savings Badhaiye
Sabse bada khatra hai lifestyle inflation — salary badhi, kharche bhi utne hi badh gaye. Ek simple niyam:
- Har increment ka kam se kam aadha savings/SIP me
- SIP me "step-up" option on kijiye (har saal X% badhe)
- Saal me ek baar budget review
❌ Freshers ki Common Galtiyan
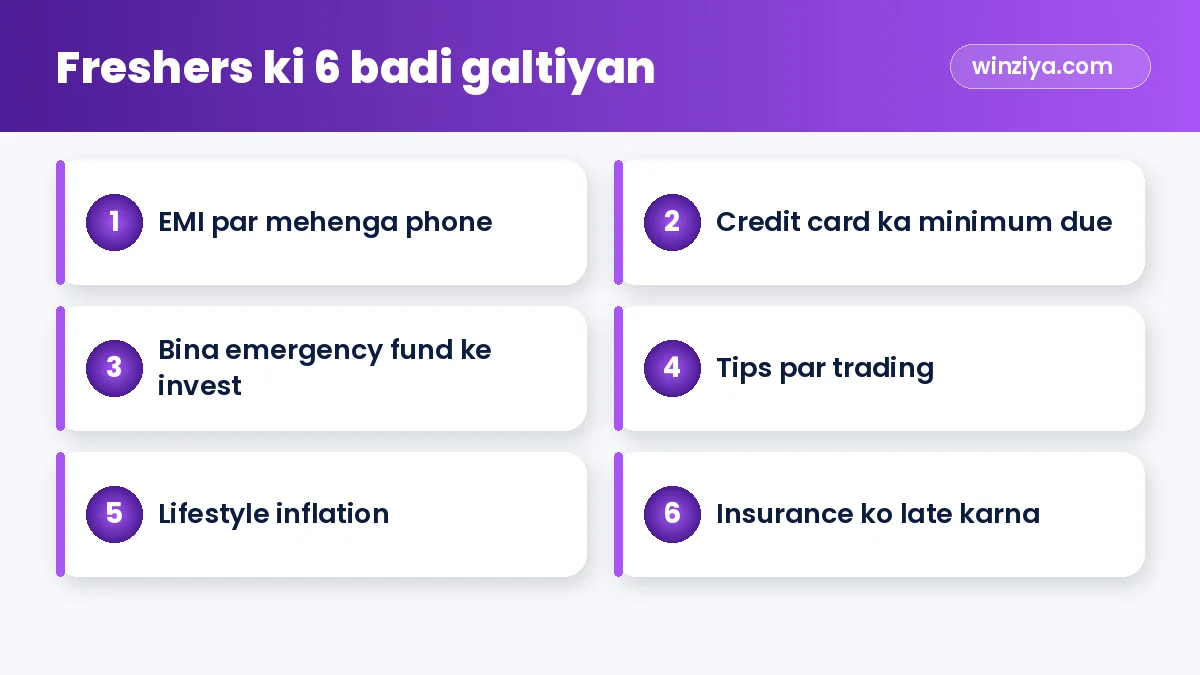
| Galti | Kyon nuksaan | Kya karein |
|---|---|---|
| EMI par mehenga phone | Savings ruk jaati hai | Cash me, budget ke andar |
| Credit card ka minimum due | Bahut mehenga interest | Full bill pay |
| Bina emergency fund invest | Mushkil me SIP todni padti hai | Pehle chhota emergency fund |
| Tips par trading | Paisa doobne ka risk | Seekhkar, chhote amount se |
| Insurance late | Premium zyada, risk zyada | Jaldi health cover |
| Dosto ki dekha-dekhi kharch | Budget bigadta hai | 30% wants limit |
| Online "job/task" scams | Paisa doob jaata hai | Fraud se bachav guide |
👨👩👧 Family Support ka Balance
Bahut se freshers ghar ki zimmedari bhi uthate hain — ye garv ki baat hai. 🙏 Bas family support ko budget ke "needs" me likh kar rakhiye, aur ghar walon ke saath openly baat kijiye ki aap savings bhi kar rahe hain. Long-term me ye poore parivaar ke liye achha hai.
✅ Pehli Salary Checklist
- Celebration budget tay ✔
- 50-30-20 budget likha ✔
- Emergency fund ke liye alag account ✔
- Health cover check ✔
- SIP auto-debit salary ke baad ✔
- Tax regime HR ko bataya ✔
- Credit card ka full payment rule ✔
Young professionals ke liye poori money management guide neeche ke eBook me hai, aur shuruaat ke liye hamara free eBook bhi le sakte hain. 📚
📲 Follow Winziya — Roz Nayi Tips Paayein
Website, app aur online business growth ki free tips, real projects ki jhalak aur coding tutorials ke liye Winziya Team ko follow karein. Naye posts sabse pehle yahin aate hain.
- Instagram: website tips, Reels aur hamara kaam
- YouTube: website aur app banane ke tutorials aur Shorts
- LinkedIn: business growth aur professional insights
❓ Aksar Pooche Jaane Wale Sawaal (FAQ)
Pehli salary se kitna bachana chahiye?
Ek achha starting point 20% hai (50-30-20 rule). Agar ghar par rehte hain aur kharche kam hain to 30–40% bhi bacha sakte hain.
Pehle emergency fund banayein ya SIP shuru karein?
Pehle kam se kam 1 mahine ke kharche ka emergency fund banaiye, phir SIP shuru kijiye. Dono saath-saath bhi chal sakte hain — bas emergency fund ko prathmikta dein.
Freshers ke liye kaunsa tax regime better hai?
FY 2026-27 me new regime me ₹12 lakh tak taxable income par rebate se tax zero hota hai aur ₹75,000 standard deduction milta hai, isliye zyada tar freshers ke liye new regime simple aur fayde ka hai. Apna calculation zaroor karein.
Kya pehli salary par credit card lena chahiye?
Le sakte hain agar aap har mahine poora bill time par bharein. Ek simple, bina annual fee wala card aur kam utilisation credit score banane me madad karta hai.
Kya company ka health insurance kaafi hai?
Group cover achha hai lekin job badalne par khatam ho sakta hai. Isliye ek personal health policy par bhi vichaar karein.
SIP kitne se shuru kar sakte hain?
Kai mutual funds me ₹500 ya usse bhi kam se SIP shuru ho sakti hai. Amount se zyada zaroori hai regular rehna.
 📚 WINZIYA eBOOKMoney Management for Young AdultsIs topic ko aur gehrai se, step-by-step Hinglish me — sirf ₹99. Free sample bhi padh sakte hain.eBook dekhiye →